Plantilla de plan de negocio
Gimnasio independiente
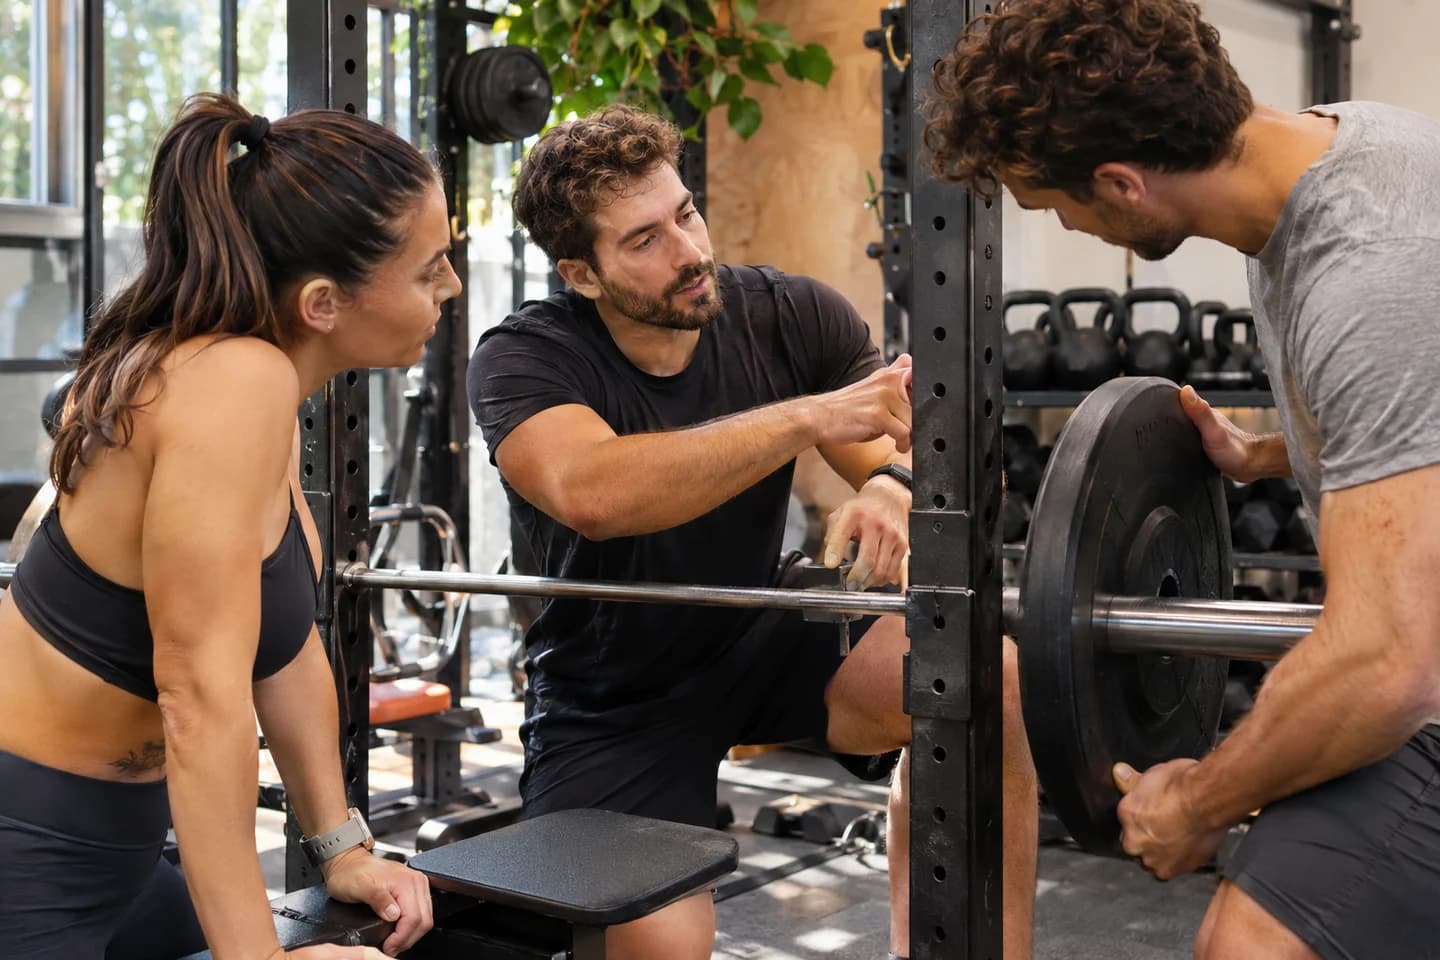
Pequeño gimnasio de musculación con suscripción mensual sin compromiso anual, dirigido por educador cualificado; sin piscina, tratamientos, suplementos ni cuotas anticipadas.
El proyecto
Qué le ayuda a preparar esta plantilla
Los ingresos siguen miembros activos tras bajas, no altas históricas ni visitas diarias.
Estudiar la demanda
Observar gimnasios, horarios y colas. Un precio menor no asegura retención si faltan equipos en horarios útiles.
Las cifras
Un caso ficticio para comprender los cálculos. Los importes siguientes no son medias del sector ni objetivos de rentabilidad.
- Ventas en 12 meses
- 55.517 €
- Resultado de 12 meses
- 3261 €
- Saldo mínimo de tesorería en 36 meses, antes de la reserva para la fianza
- 34.546 €
La remuneración prevista para el administrador
El resultado de este ejemplo supone una remuneración reducida al inicio y aumentos posteriores según el calendario siguiente.
- Meses 1 a 3
- 400 € brutos al mes
- Meses 4 a 6
- 650 € brutos al mes
- Meses 7 a 12
- 1000 € brutos al mes
- Meses 13 a 36
- 1500 € brutos al mes
Año 1: 9150 € brutos abonados al administrador, con un coste para la empresa de 13.268 € según las cotizaciones previstas.
Estos importes son anteriores a las cotizaciones del trabajador y al impuesto personal. Deben preverse el presupuesto personal del administrador y los recursos que lo cubran durante el inicio; no se supone ninguna prestación.
Separar socios y asistencia
Una cohorte puede venir dos o cinco veces por semana. El motor cuenta socios; convertirlos en visitas y comprobar simultaneidad fuera del calendario financiero.
Cobrar el servicio del mes
Se excluyen anualidades anticipadas. Añadirlas sin calendario de servicio inflaría tesorería y distorsionaría resultado; conservar facturación mensual.
Elaborar las previsiones financieras
Las hipótesis detrás de las cifras
Precios e importe medio por venta
Los 39 € mensuales son una hipótesis sin permanencia. Keepcool describe compromisos de 52 semanas; comparar condiciones antes de precios anunciados.
Volumen y crecimiento gradual de la actividad
Se empieza sin clientes y con 28 altas el mes 1. La baja supuesta es 6.00 % mensual. Las altas tienen calendario propio; se facturan cuentas activas sin anualidad anticipada. Sustituir conversión y bajas por observaciones del proyecto.
Costes vinculados a las ventas
Limpieza y consumibles por miembro se suman a alquiler, energía, mantenimiento y derechos musicales. El parque se financia al inicio. Se añade el 2,2 % de los cobros con IVA y 0,25 € por cuenta o entrega facturada, suponiendo tarjetas EEE estándar y Stripe Billing.
Tiempo y capacidad de producción
El soporte al socio no es entrenamiento personal. Probar ocho visitas mensuales, veinte plazas simultáneas y horas punta antes de aumentar socios.
Los parámetros que importan
Antes de utilizar las cifras de la plantilla, contraste estos puntos con su proyecto.
¿Cuál es la ocupación a las 18 h?
¿Qué tasa de bajas se observa?
¿Quién cubre apertura y supervisión?
El alcance que debe tener en cuenta
Pequeño gimnasio de musculación con suscripción mensual sin compromiso anual, dirigido por educador cualificado; sin piscina, tratamientos, suplementos ni cuotas anticipadas.
Fuentes y referencias
Última revisión de la plantilla: 3 de noviembre de 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Artículo actualizado el 28 de marzo de 2019, consultado el 31 de octubre de 2026. Referencia general sobre el IVA y su tipo general. Los tipos reducidos y las exenciones dependen de la operación. Utilice esta referencia para las líneas sujetas al tipo general. Para las demás operaciones, consulte las referencias sectoriales de la ficha y compruebe el régimen aplicable antes de utilizarlo.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Formules d’abonnement
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Formules avec engagement de 52 semaines ; conditions de réseau distinctes d’une petite salle indépendante. Comparer durée et inclusions, sans annoncer un tarif promotionnel ancien comme prix actuel.
- Établissement d’activités physiques et sportives à vocation commerciale
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Cadre de l’établissement et vérification de la qualification et carte des éducateurs. Vérifier le projet de salle ; ni agrément obtenu ni revue professionnelle déclarés.
- Tarifs des cartes et de Billing
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Cartes EEE standard : 1,5 % + 0,25 € ; Billing à l’usage : 0,7 % du volume traité. Cartes premium ou internationales : autres tarifs. Cas d’abonnement : hypothèse de cartes EEE standard et utilisation de Billing, soit 2,2 % + 0,25 € par encaissement ; remplacer selon canal et carte.
Versión del modelo : 1.0.0-draft.1