
Plantilla de plan de negocio
Tienda de alimentación multiservicio
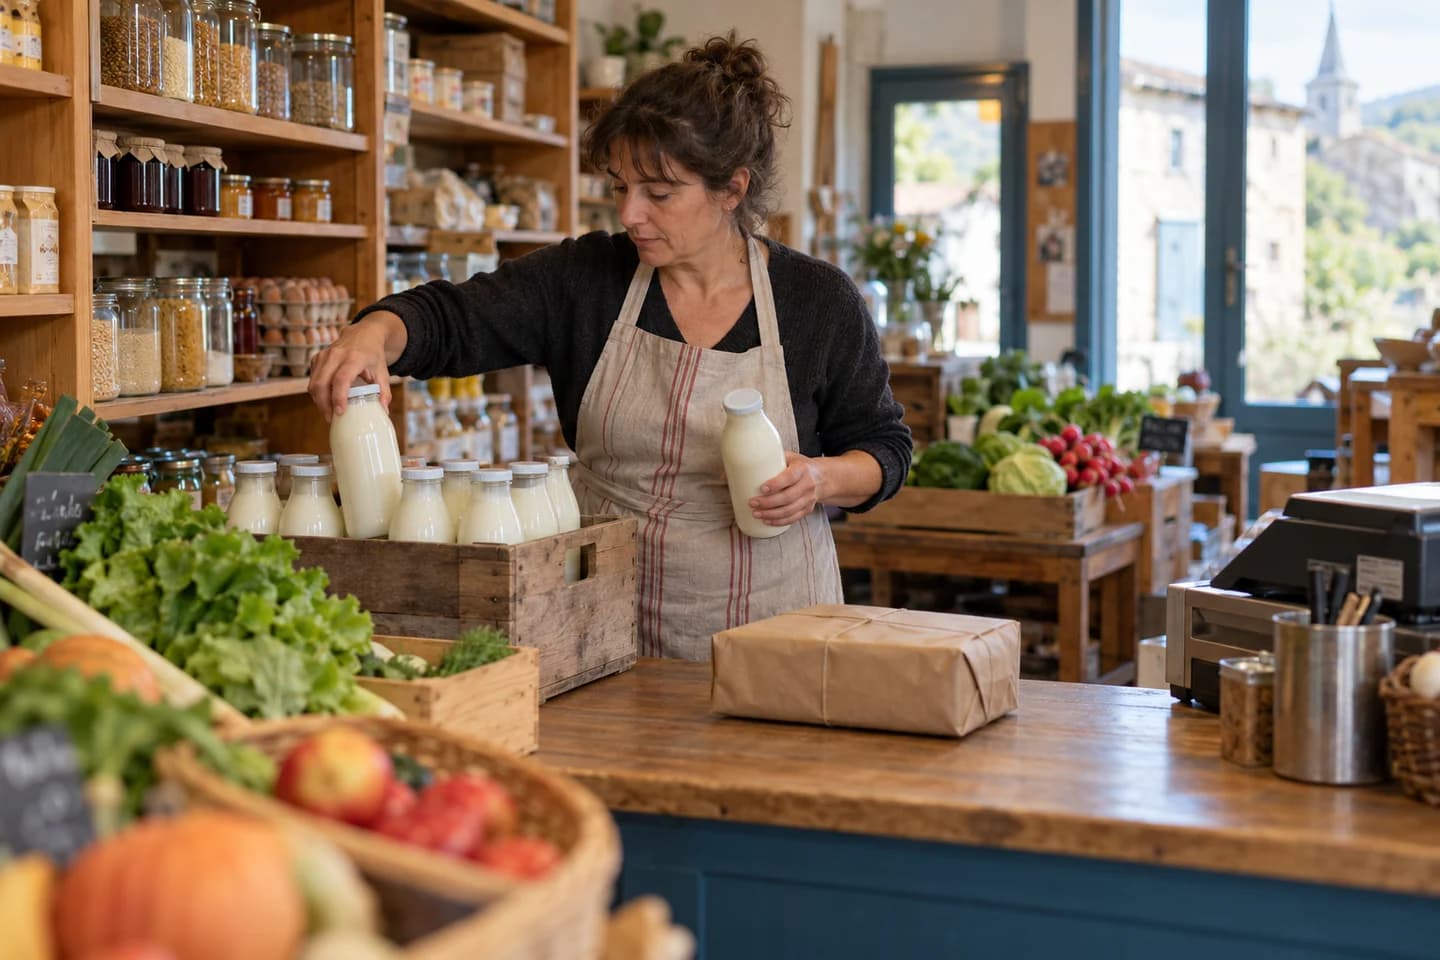
Tienda de proximidad con pequeñas comisiones contractuales de servicios, sin tabaco, combustible, juegos ni fondos ajenos en ventas.
El proyecto
Qué le ayuda a preparar esta plantilla
El titular vende una gama alimentaria breve y cobra comisiones separadas. Solo su comisión es ingreso, nunca el valor de paquetes o pagos confiados. No hay contrato de punto de servicio conseguido.
Estudiar la demanda
Identificar población, horarios rivales y compras urgentes y medir tickets y días flojos. Un visitante de servicios no compra necesariamente alimentos.
Las cifras
Un caso ficticio para comprender los cálculos. Los importes siguientes no son medias del sector ni objetivos de rentabilidad.
- Ventas en 12 meses
- 332.373 €
- Resultado de 12 meses
- 28.856 €
- Saldo mínimo de tesorería en 36 meses, antes de la reserva para la fianza
- 26.931 €
La remuneración prevista para el administrador
El resultado de este ejemplo supone una remuneración reducida al inicio y aumentos posteriores según el calendario siguiente.
- Meses 1 a 3
- 600 € brutos al mes
- Meses 4 a 6
- 1000 € brutos al mes
- Meses 7 a 12
- 1500 € brutos al mes
- Meses 13 a 36
- 2100 € brutos al mes
Año 1: 13.800 € brutos abonados al administrador, con un coste para la empresa de 20.010 € según las cotizaciones previstas.
Estos importes son anteriores a las cotizaciones del trabajador y al impuesto personal. Deben preverse el presupuesto personal del administrador y los recursos que lo cubran durante el inicio; no se supone ninguna prestación.
Una visita por paquete no es una venta de alimentos
Un punto de recogida aporta visitas y puede crear colas. El caso no convierte esas visitas en cestas. Medir tiempo, comisión y compras asociadas permite valorar el efecto neto.
El horario debe ser viable para una persona
Ampliar horario no garantiza ventas para contratar ayuda. Recepción y reposición ocupan las mismas jornadas. El caso supone horarios limitados; abrir continuamente exige turnos y sustitución financiada.
Elaborar las previsiones financieras
Las hipótesis detrás de las cifras
Precios e importe medio por venta
La cesta se fija en 18 € con IVA y la comisión en 1,20 €. Son hipótesis: RNM no acredita ticket medio y ningún socio ha confirmado la comisión.
Volumen y crecimiento gradual de la actividad
El calendario separa cestas y comisiones y baja en agosto. Traducir máximos a visitas por día y comprobar caja en salidas de colegio y trabajo.
Costes vinculados a las ventas
Se presupuestan 12,40 € sin IVA de compras y pérdidas por cesta. Reconstruir por referencia con precio entregado y sobrantes. La comisión no tiene compra unitaria, pero consume tiempo y gastos. Se añade provisión de pago del 1,75 % de todas las ventas con IVA tomando SumUp presencial como comparación. Ajustar proporción por tarjeta y contrato; transferencias y pagos de organismos no soportan necesariamente estos gastos.
Tiempo y capacidad de producción
Se comparan tres minutos y medio por cesta y dos por servicio con 155 horas directas mensuales. Reposición y descansos obligan a limitar apertura.
Los parámetros que importan
Antes de utilizar las cifras de la plantilla, contraste estos puntos con su proyecto.
¿Cuántos tickets diarios permite la zona?
¿Qué comisión neta fija el contrato escrito?
¿Quién cubre descansos y entregas?
El alcance que debe tener en cuenta
Alimentos seleccionados al 5,5 % y comisiones ordinarias supuestas al 20 %. Se excluyen alcohol, tabaco, juegos, servicios financieros e IVA contractual particular; estudiarlos aparte.
Fuentes y referencias
Última revisión de la plantilla: 26 de octubre de 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Taux de TVA de la restauration et de l’alimentation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. France métropolitaine ; le taux dépend du produit et du mode de vente, pas seulement du métier. Vérifier chaque famille ; séparer consommation immédiate, aliments conservables, alcool et confiserie.
- Réseau des nouvelles des marchés
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Cotations datées de marchés, non tarifs universels livrés aux petites entreprises. Documenter les matières avec leur date et stade ; ni panier moyen, ni rendement, ni marge garantis.
Versión del modelo : 1.0.0-draft.1