Business plan template
Three-room guesthouse
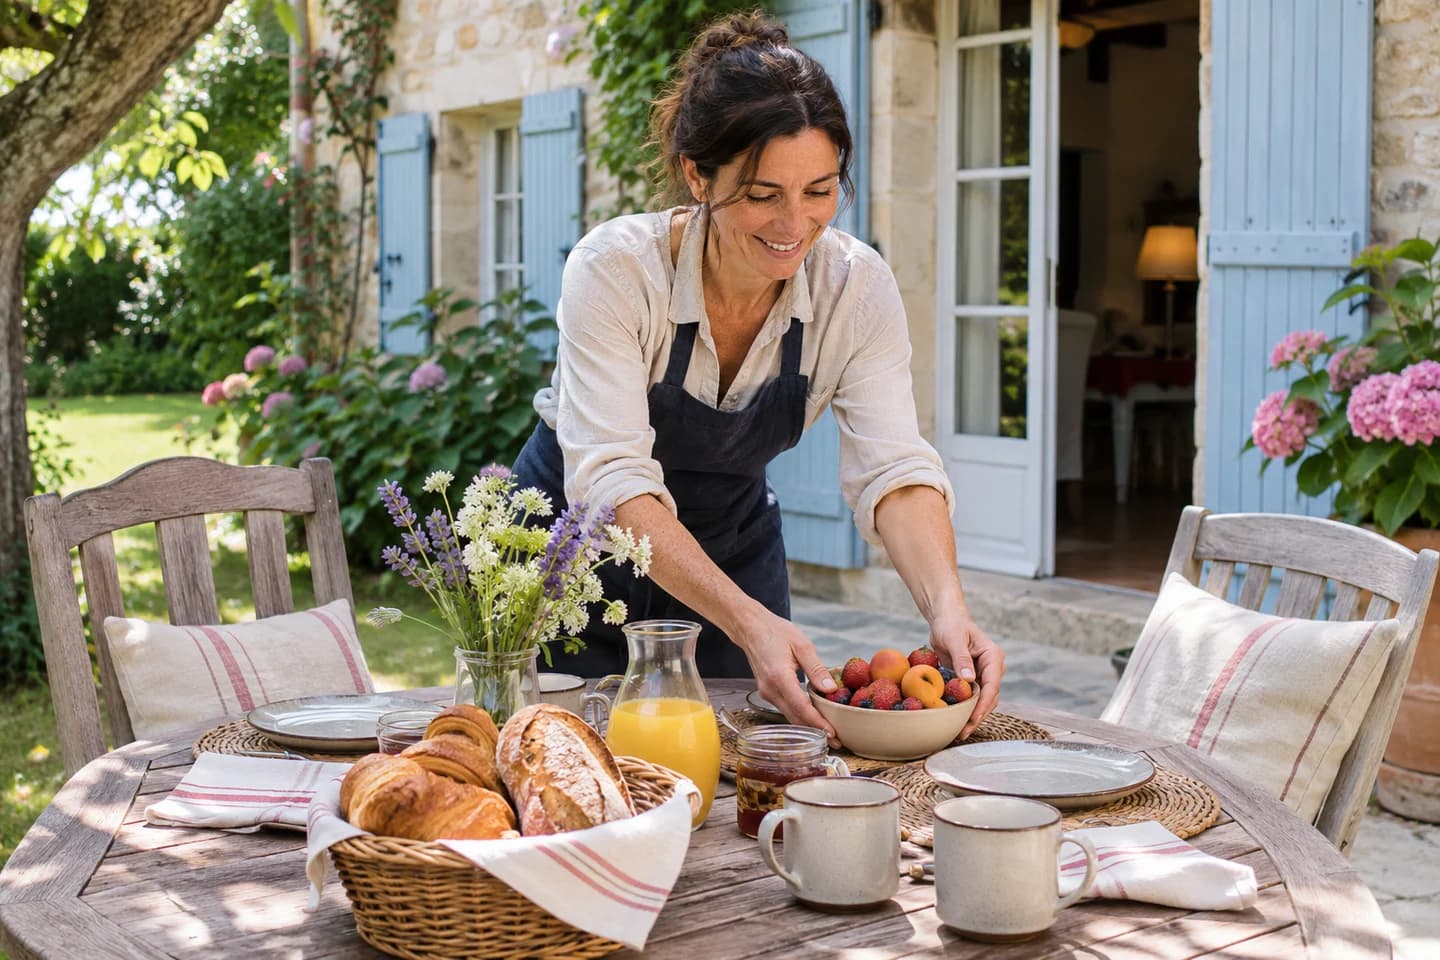
Three double guest rooms in the host’s home with breakfast, linen, cleaning and reception, run as a French SASU; no evening meals, property purchase, alcohol or group dining.
The project
What this template helps you prepare
The room-night includes a room and agreed breakfasts. The host’s personal housing budget is separate; this case funds no house purchase.
Assess demand
Compare included services, season and access. Friends’ appreciation does not prove paid demand for several nights weekly.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €40,159
- Profit over 12 months
- €5,034
- Lowest cash balance over 36 months, before the deposit reserve
- €23,918
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €100 gross per month
- Months 4 to 6
- €250 gross per month
- Months 7 to 12
- €450 gross per month
- Months 13 to 36
- €650 gross per month
Year 1: €3,750 gross paid to the director, costing the business €5,438 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
Separate household housing from the business
The €48,000 equity does not buy a house. Available authorised premises and an allocated rent are assumed; property purchase requires additional finance and rules.
Keep breakfast within the night’s cost
The cited fee includes breakfast. Adding it again invents revenue; purchasing, preparation and cleaning still belong in stay costs and time.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
Le Kalblin lists €88–93 for a double room with breakfast by season. The case’s €95 including VAT is a nearby assumption, without equivalent location, service or rating.
Volume and ramp-up
The calendar contains 465 main units in year one, ranging from 12 to 75 monthly. The unit is “Room-nights including breakfast”, not unique customers or secured orders. Seasonal lows remain; the calendar does not reserve dates or individual items.
Sales-related costs
The €17 excluding VAT per room-night covers breakfast, linen and supplies. The €450 rent is an assumed business allocation separate from private housing. The case also allows 1.75% of receipts including VAT for terminal fees, assuming all payments are by card; replace with actual contract and card share.
Time and production capacity
Three double rooms allow three room-nights daily. Fifty-five minutes per occupied room includes cleaning and breakfast without promising permanent attendance.
The parameters that matter
Before using the template figures, check how these points apply to your project.
Does the host actually live on site?
Which housing share does the business pay?
What does breakfast for two cost?
Scope to keep in mind
Three double guest rooms in the host’s home with breakfast, linen, cleaning and reception, run as a French SASU; no evening meals, property purchase, alcohol or group dining.
Sources and references
Template last revised: 3 November 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Article updated on 28 March 2019, accessed on 31 October 2026. General reference on VAT and its standard rate. Reduced rates and exemptions depend on the transaction. Use this reference for lines subject to the standard rate. For other transactions, consult the sector-specific references on the page and check the applicable regime before use.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Taux de TVA de la restauration et de l’alimentation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. France métropolitaine ; le taux dépend du produit et du mode de vente, pas seulement du métier. Vérifier chaque famille ; séparer consommation immédiate, aliments conservables, alcool et confiserie.
- Chambres d’hôtes : réglementation
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Hébergement chez l’habitant, petit-déjeuner et linge, limite de cinq chambres et quinze personnes, déclaration. Borner le cas de trois chambres doubles ; vérifier sa forme sociétaire et les conditions concrètes.
- Tarifs des chambres 2026
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Chambre double 88 € en basse saison, 93 € en haute saison, petit-déjeuner compris. Comparer le prix fictif de 95 € TTC sans affirmer des lieux ou prestations identiques.
- TVA dans l’hébergement et l’hôtellerie
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Taxation de certaines prestations hôtelières et parahôtelières, conditions de services et localisation. Cas en France métropolitaine continentale à 10 % avec services effectifs ; ne pas copier dans une location simple exonérée.
- Prestations hôtelières et parahôtelières
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Conditions concrètes de prestations annexes et durée des séjours pour la TVA. Vérifier accueil, linge et nettoyage réellement proposés ; aucune conformité du projet affirmée.
- Tarifs du paiement en personne
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Tarif à l’usage de 1,75 % pour paiement en personne par terminal ; ne décrit pas les paiements en ligne. Provision conservatrice sur les recettes TTC des cas en présence, à remplacer par le contrat et la part de cartes réels.
Template version : 1.0.0-draft.1