Modèle de business plan
Négoce de petits matériaux
Petits lots de consommables et matériaux courants retirés au comptoir, fournisseur français ; sans gros œuvre livré, crédit chantier, importation ni commande sur acompte.
Le projet
Ce que ce modèle vous aide à préparer
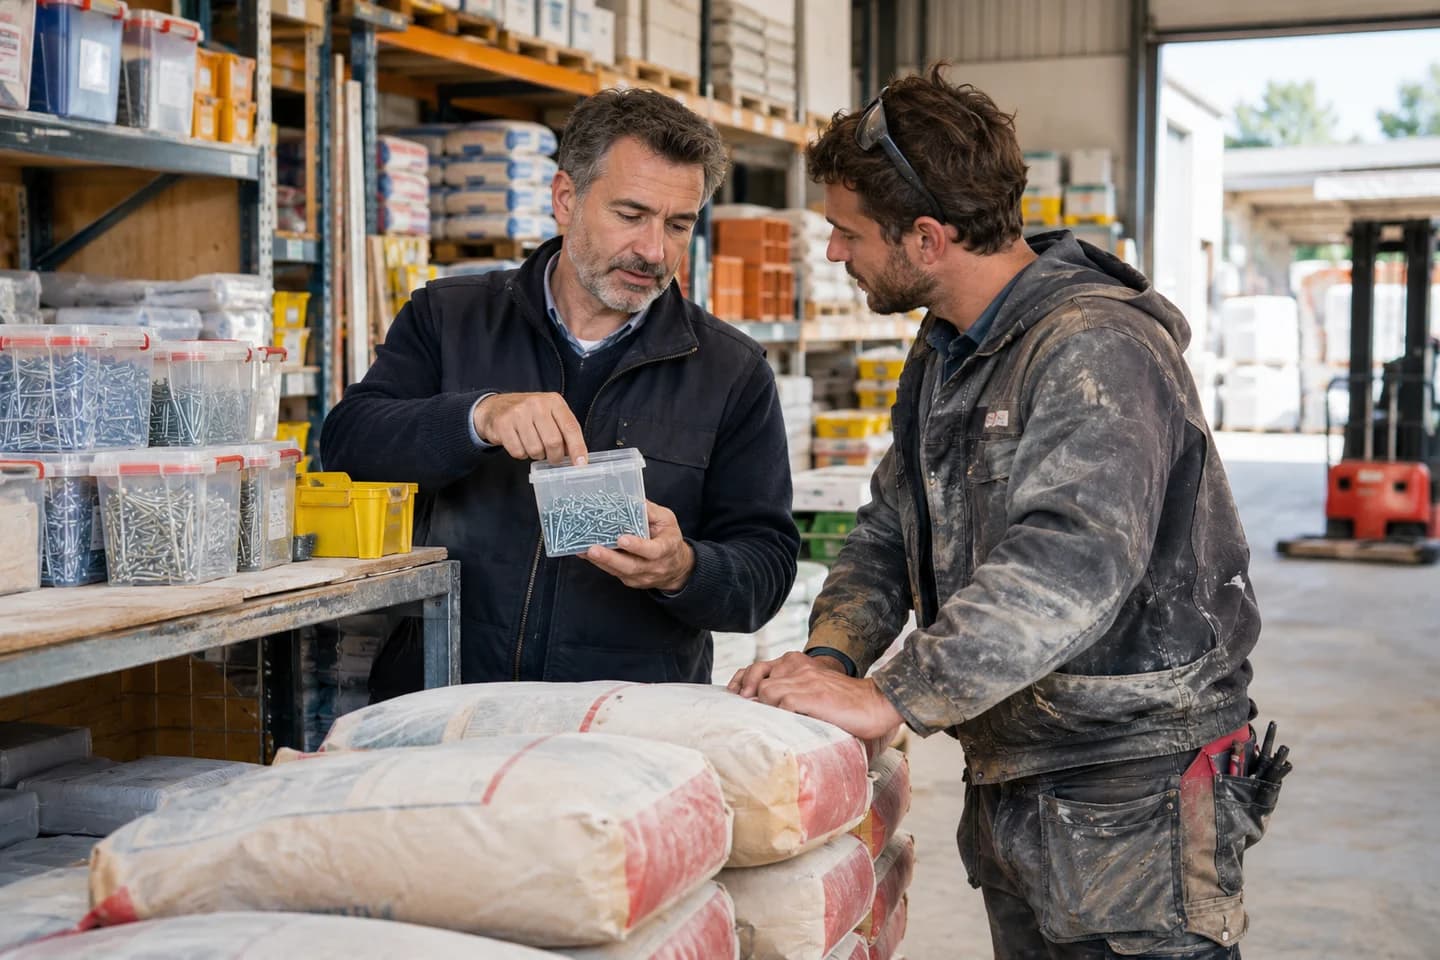
Le lot est un panier fictif de fournitures, pas une tonne de matériaux. Le chiffrage exclut livraison lourde et manutention nécessitant un second salarié.
Étudier la demande
Tester les ruptures qui font perdre du temps aux artisans du quartier. Une référence vendue rarement peut occuper un rayon et de la trésorerie sans marge suffisante.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 124 800 €
- Résultat sur 12 mois
- 8 709 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 20 310 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 400 € brut par mois
- Mois 4 à 6
- 650 € brut par mois
- Mois 7 à 12
- 1 000 € brut par mois
- Mois 13 à 36
- 1 500 € brut par mois
Année 1 : 9 150 € brut versés au dirigeant, soit 13 268 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Construire la marge sur un assortiment réel
Le panier agrégé sert au calcul, mais ne prouve pas une marge sur chaque sac, vis ou accessoire. Une liste de vingt références avec prix d’achat rendu permet de tester les substitutions et le réassort.
Ne pas financer gratuitement les chantiers
Le cas autorise un décalage d’encaissement d’un mois dans ses calculs. Un compte chantier sur plusieurs mois augmente le besoin de trésorerie ; le stock et la TVA restent à payer avant encaissement.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
POINT.P précise que prix et disponibilité dépendent de l’agence. Le panier de 72 € TTC et l’achat de 40 € HT sont des choix fictifs, à remplacer par une liste réelle de références et devis.
Volume et montée en charge
Le calendrier compte 2080 unités principales la première année, de 100 à 240 par mois. L’unité est « Lots de fournitures vendus » ; ce ne sont ni des clients uniques ni des commandes acquises. Le calendrier conserve les creux saisonniers et ne réserve pas automatiquement les dates ou les articles.
Coûts liés aux ventes
Le coût du panier est porté en stock ; transport fournisseur et casse doivent entrer dans le prix d’achat rendu. Aucun rabais de grossiste n’est déclaré acquis.
Temps et capacité de production
Douze minutes par lot couvrent préparation et remise. L’ouverture du comptoir demande une présence distincte ; le cas vise des horaires courts et du retrait préparé.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Quel coût rendu par référence ?
Quels minimums de commande fournisseur ?
Le client paie-t-il au retrait ?
Le périmètre à garder en tête
Petits lots de consommables et matériaux courants retirés au comptoir, fournisseur français ; sans gros œuvre livré, crédit chantier, importation ni commande sur acompte.
Sources et références
Dernière révision du modèle : 3 novembre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier actualisé le 28 mars 2019, consulté le 31 octobre 2026. Repère général sur la TVA et son taux normal. Les taux réduits et les exonérations dépendent de l’opération. Utiliser ce repère pour les lignes au taux normal. Pour les autres opérations, consulter les références sectorielles de la fiche et vérifier le régime applicable avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Mortiers et bétons prêts à l’emploi
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Catalogue avec prix et disponibilités selon agence ; pas de panier universel observé. Méthode de liste de références et devis rendu ; ne confirme pas le panier fictif de 72 € TTC.
Version du modèle : 1.0.0-draft.1