Plantilla de plan de negocio
Alquiler estacional de motos acuáticas
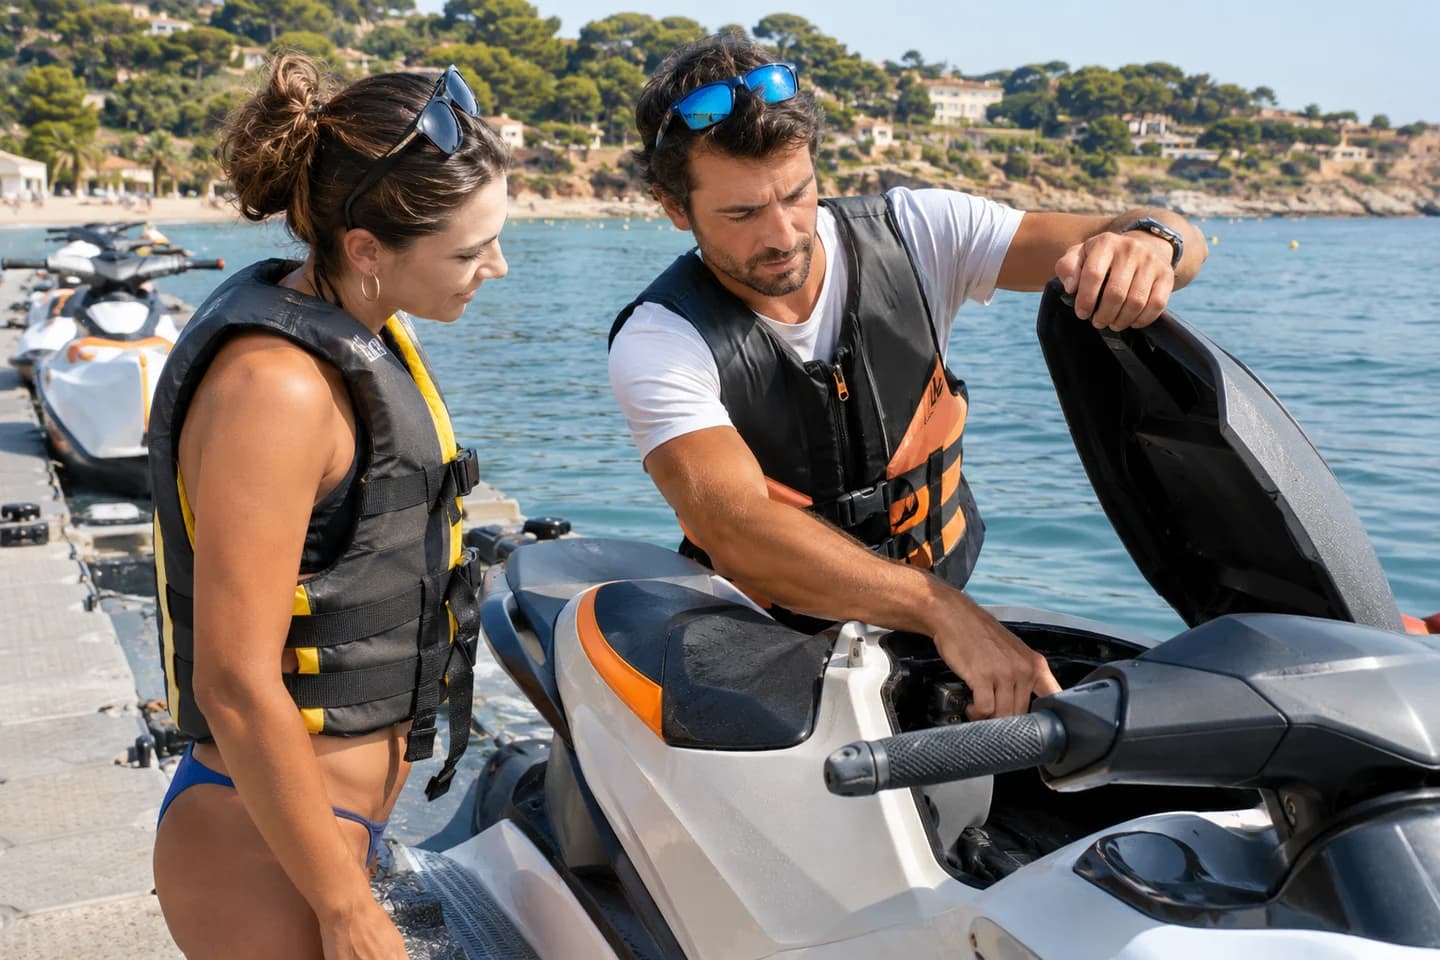
Dos motos acuáticas alquiladas por hora a adultos con permiso necesario, de abril a septiembre; sin rutas sin permiso, enseñanza, compra inmobiliaria ni fianzas cobradas.
El proyecto
Qué le ayuda a preparar esta plantilla
Una hora vendida corresponde a una moto aunque lleve pasajero. El calendario cierra fuera de temporada; combustible y controles siguen cada salida.
Estudiar la demanda
Revisar meteorología, días navegables y clientes con permiso. Las iniciaciones guiadas atienden otro público y requieren otra organización.
Las cifras
Un caso ficticio para comprender los cálculos. Los importes siguientes no son medias del sector ni objetivos de rentabilidad.
- Ventas en 12 meses
- 48.417 €
- Resultado de 12 meses
- 6497 €
- Saldo mínimo de tesorería en 36 meses, antes de la reserva para la fianza
- 12.305 €
La remuneración prevista para el administrador
El resultado de este ejemplo supone una remuneración reducida al inicio y aumentos posteriores según el calendario siguiente.
- Meses 1 a 3
- 100 € brutos al mes
- Meses 4 a 6
- 250 € brutos al mes
- Meses 7 a 12
- 450 € brutos al mes
- Meses 13 a 36
- 650 € brutos al mes
Año 1: 3750 € brutos abonados al administrador, con un coste para la empresa de 5438 € según las cotizaciones previstas.
Estos importes son anteriores a las cotizaciones del trabajador y al impuesto personal. Deben preverse el presupuesto personal del administrador y los recursos que lo cubran durante el inicio; no se supone ninguna prestación.
Financiar seis meses sin ingresos
El parque se compra en enero antes de operar de abril a septiembre. La aportación financia compra, preparación e invierno; el beneficio anual no elimina el desfase.
Separar alquiler con permiso e iniciación
Las tarifas responden a restricciones distintas. Se excluye iniciación sin permiso; añadirla exige autorización, cualificación, supervisión y tiempo de instructor financiado.
Elaborar las previsiones financieras
Las hipótesis detrás de las cifras
Precios e importe medio por venta
Activjet publica 140 € por una hora con permiso en Sea-Doo Spark. El caso usa 140 € por moto sin suponer modelo, costa ni seguro idénticos.
Volumen y crecimiento gradual de la actividad
El calendario incluye 415 unidades principales el primer año, de 0 a 110 mensuales. La unidad es «Horas de moto acuática alquiladas», no clientes únicos ni pedidos adquiridos. Se conservan valles estacionales sin reservar fechas ni artículos automáticamente.
Costes vinculados a las ventas
Los 24 € horarios son una provisión supuesta de combustible y desgaste. Seguro, base, almacenaje y amortización continúan sin ventas. Se reserva además el 1,75 % de cobros con IVA para terminal, suponiendo todos los pagos con tarjeta; sustituir contrato y proporción reales.
Tiempo y capacidad de producción
Dos motos, cuatro horas vendibles y 26 días dan 208 horas mensuales teóricas. El máximo de 110 exige comprobar los días navegables.
Los parámetros que importan
Antes de utilizar las cifras de la plantilla, contraste estos puntos con su proyecto.
¿Cuántos días son navegables realmente?
¿Está autorizada la base para este servicio?
¿Qué ocurre si se avería una moto?
El alcance que debe tener en cuenta
Dos motos acuáticas alquiladas por hora a adultos con permiso necesario, de abril a septiembre; sin rutas sin permiso, enseñanza, compra inmobiliaria ni fianzas cobradas.
Fuentes y referencias
Última revisión de la plantilla: 3 de noviembre de 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Artículo actualizado el 28 de marzo de 2019, consultado el 31 de octubre de 2026. Referencia general sobre el IVA y su tipo general. Los tipos reducidos y las exenciones dependen de la operación. Utilice esta referencia para las líneas sujetas al tipo general. Para las demás operaciones, consulte las referencias sectoriales de la ficha y compruebe el régimen aplicable antes de utilizarlo.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de location de jet-ski
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Plougonvelin : Sea-Doo Spark avec permis, une heure 140 € ; autres offres et durées distinctes. Comparaison d’une heure d’engin avec permis ; aucune autorisation de base, météo ni assurance acquise.
- Initiations et randonnées en véhicule nautique à moteur
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Agrément préalable pour organiser certaines initiations ou randonnées destinées aux non-titulaires. Distinguer le cas de location avec permis des offres encadrées sans permis, qui sont exclues.
- Tarifs du paiement en personne
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Tarif à l’usage de 1,75 % pour paiement en personne par terminal ; ne décrit pas les paiements en ligne. Provision conservatrice sur les recettes TTC des cas en présence, à remplacer par le contrat et la part de cartes réels.
- Amortissement et TVA des véhicules donnés en location
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Traitement spécifique des véhicules des loueurs ; facture, affectation et régime du véhicule à vérifier. Ne pas assimiler l’achat sous régime de marge à une facture avec TVA déductible. Le cas retient exclusivement la location taxée.
Versión del modelo : 1.0.0-draft.1