Business plan template
Seasonal personal watercraft rental
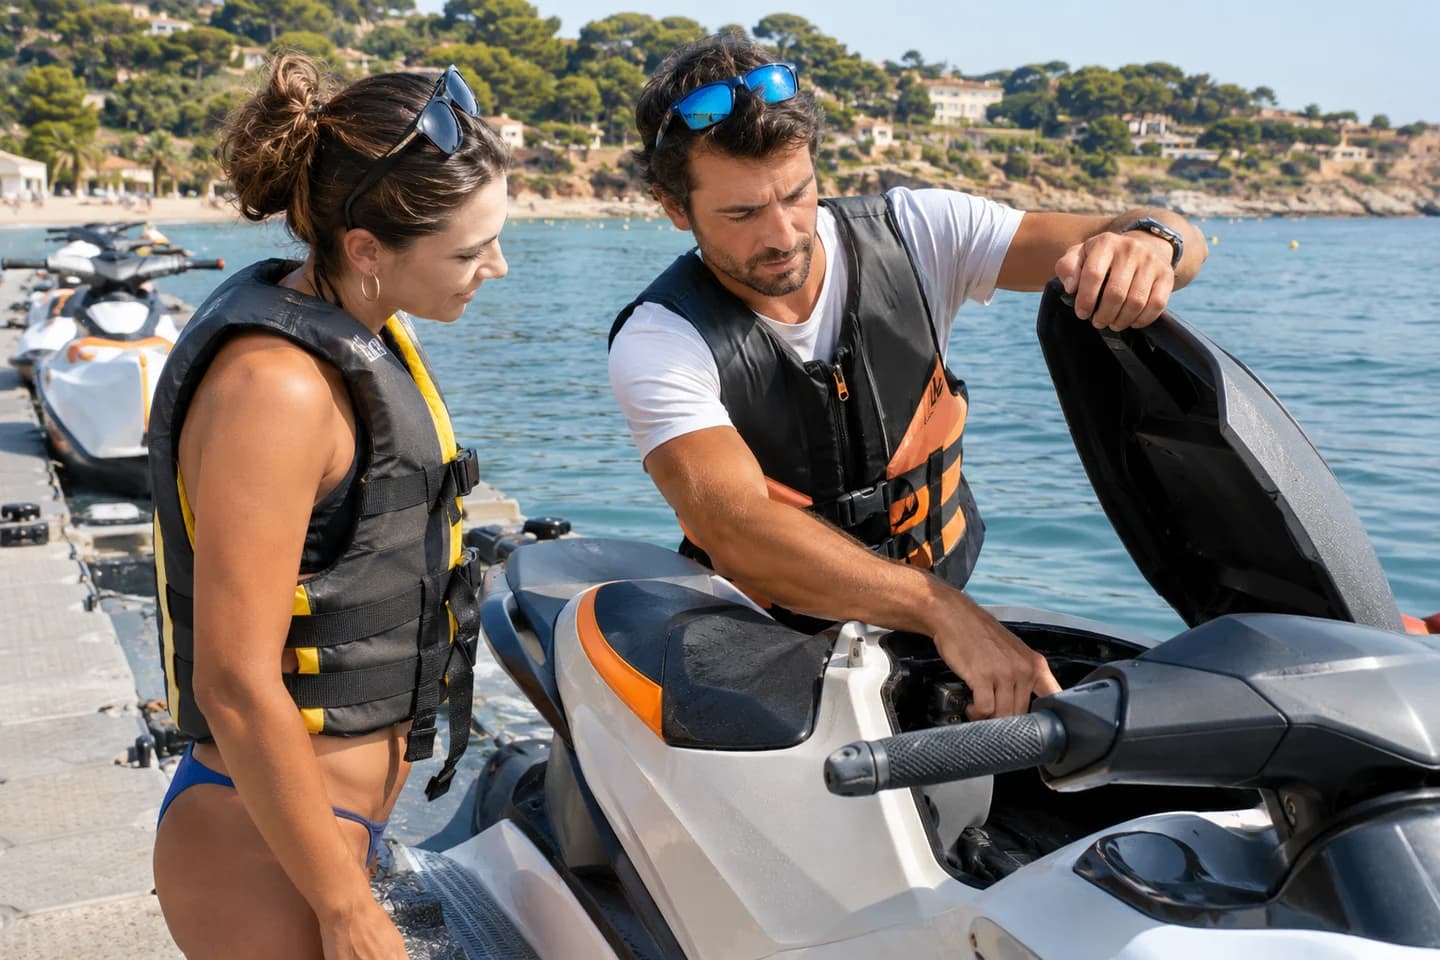
Two personal watercraft rented hourly to adults holding the required licence, April–September; no unlicensed guided tours, tuition, property purchase or collected deposits.
The project
What this template helps you prepare
A sold hour is one craft even with a passenger. The calendar closes outside the season; fuel and checks follow every departure.
Assess demand
Review weather, usable days and licensed customers. Guided introductory offers serve a different audience and require different staffing.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €48,417
- Profit over 12 months
- €6,497
- Lowest cash balance over 36 months, before the deposit reserve
- €12,305
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €100 gross per month
- Months 4 to 6
- €250 gross per month
- Months 7 to 12
- €450 gross per month
- Months 13 to 36
- €650 gross per month
Year 1: €3,750 gross paid to the director, costing the business €5,438 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
Fund six months without revenue
The fleet is purchased in January before April–September trading. Equity funds purchase, preparation and winter overhead; annual profit does not remove this gap.
Separate licensed hire from tuition
The two prices describe different constraints. Unlicensed tuition is excluded; adding it requires approval, qualifications, supervision and funded instructor time.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
Activjet lists €140 for one licensed hour on a Sea-Doo Spark. The case uses €140 including VAT per craft without assuming identical model, coast or insurance.
Volume and ramp-up
The calendar contains 415 main units in year one, ranging from 0 to 110 monthly. The unit is “Watercraft rental hours”, not unique customers or secured orders. Seasonal lows remain; the calendar does not reserve dates or individual items.
Sales-related costs
The €24 hourly input is an assumed fuel and wear allowance. Insurance, base, storage and depreciation continue during closed months. The case also allows 1.75% of receipts including VAT for terminal fees, assuming all payments are by card; replace with actual contract and card share.
Time and production capacity
Two craft over four hireable hours and 26 days give 208 theoretical monthly hours. The 110-hour peak still needs checking against usable sea days.
The parameters that matter
Before using the template figures, check how these points apply to your project.
How many days are actually navigable?
Is the base authorised for this service?
What happens if a craft breaks down?
Scope to keep in mind
Two personal watercraft rented hourly to adults holding the required licence, April–September; no unlicensed guided tours, tuition, property purchase or collected deposits.
Sources and references
Template last revised: 3 November 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Article updated on 28 March 2019, accessed on 31 October 2026. General reference on VAT and its standard rate. Reduced rates and exemptions depend on the transaction. Use this reference for lines subject to the standard rate. For other transactions, consult the sector-specific references on the page and check the applicable regime before use.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de location de jet-ski
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Plougonvelin : Sea-Doo Spark avec permis, une heure 140 € ; autres offres et durées distinctes. Comparaison d’une heure d’engin avec permis ; aucune autorisation de base, météo ni assurance acquise.
- Initiations et randonnées en véhicule nautique à moteur
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Agrément préalable pour organiser certaines initiations ou randonnées destinées aux non-titulaires. Distinguer le cas de location avec permis des offres encadrées sans permis, qui sont exclues.
- Tarifs du paiement en personne
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Tarif à l’usage de 1,75 % pour paiement en personne par terminal ; ne décrit pas les paiements en ligne. Provision conservatrice sur les recettes TTC des cas en présence, à remplacer par le contrat et la part de cartes réels.
- Amortissement et TVA des véhicules donnés en location
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Traitement spécifique des véhicules des loueurs ; facture, affectation et régime du véhicule à vérifier. Ne pas assimiler l’achat sous régime de marge à une facture avec TVA déductible. Le cas retient exclusivement la location taxée.
Template version : 1.0.0-draft.1