
Business plan template
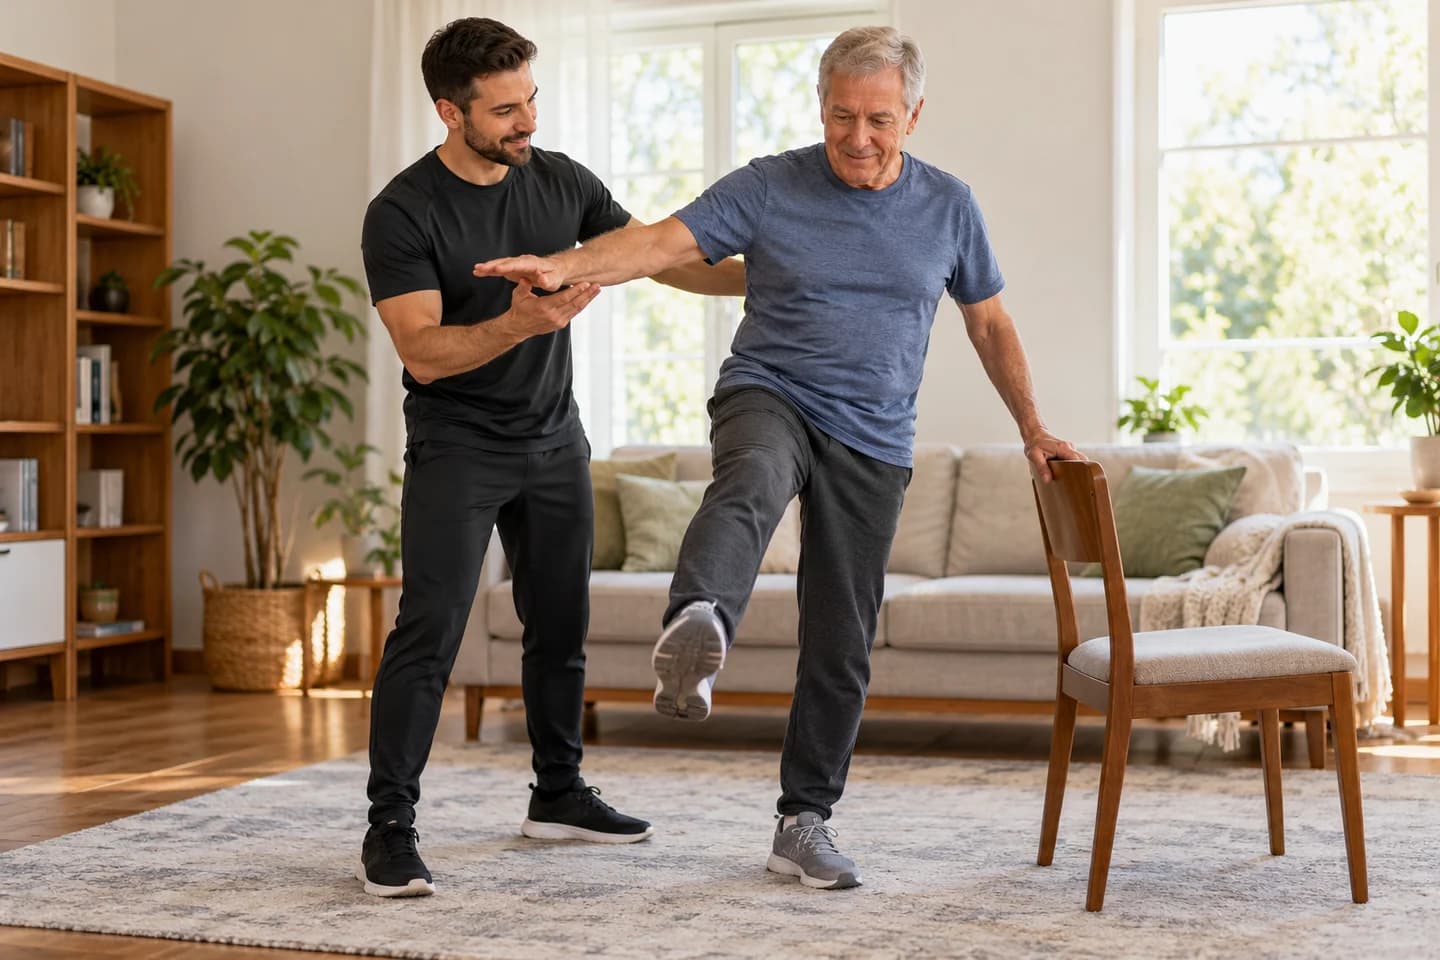
Gentle home exercise for seniors
Individual gentle exercise at home by a qualified instructor; rehabilitation, medical care and prescribed activity excluded.
The project
What this template helps you prepare
The instructor offers balance, mobility and strengthening in a suitable home space. Exercises match the person’s abilities and the instructor’s qualifications. Sessions do not replace medical care; the example includes no reimbursement or tax benefit.
Assess demand
Identify people able to attend individual sessions and relatives involved in decisions. Compare full prices before any tax credit. The Poitiers coaching reference describes one provider and programme, not local demand for this project.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €29,100
- Profit over 12 months
- €2,838
- Lowest cash balance over 36 months, before the deposit reserve
- €11,179
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €500 gross per month
- Months 4 to 6
- €750 gross per month
- Months 7 to 12
- €1,000 gross per month
- Months 13 to 36
- €1,300 gross per month
Year 1: €9,750 gross paid to the director, costing the business €14,138 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
The client-facing price remains the full price
A post-tax-credit price is not the instructor’s revenue. The example uses the full VAT-inclusive price and its excluding-VAT base, without assuming eligibility. If personal-services registration is planned, verify its conditions before advertising a tax benefit.
A long trip removes another appointment
A one-hour session also requires setup and travel. Grouping homes by half-day may reduce trips, but clients must accept the times. The example reserves that time; a wider service area does not create capacity.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
€60 excluding VAT per unit is the example price. The comparison lists €80 including VAT before tax credit; the example chooses €72, or €60 excluding standard VAT. No client tax benefit enters the calculation.
Volume and ramp-up
The schedule assumes 485 units in year one, from 25 in the first month to a monthly maximum of 60 over 36 months. Replace these assumed sales with orders, bookings or local counts. Sessions fall in August and December; no prescription or annual renewal is assumed.
Sales-related costs
€5 excluding VAT per unit is a direct-cost budget without an obtained supplier quote. Small equipment replacement and short trips follow sessions; insurance, phone and prospecting are fixed. An existing vehicle is not cost-free: verify its actual costs. The example assumes direct payment without platform commission; replace this assumption if an intermediary collects.
Time and production capacity
The example reserves 90 minutes per unit within 120 monthly hours of direct capacity. Remaining time must cover administration, prospecting and absences; check the weekly schedule before adopting the limit. A one-hour session reserves thirty minutes for travel and setup; routes must fit that radius.
The parameters that matter
Before using the template figures, check how these points apply to your project.
Do qualifications cover the audience and exercises?
What is the actual travel time between homes?
What is the procedure for an interrupted session?
Scope to keep in mind
Non-therapeutic individual gentle exercise without assumed prescription, reimbursement or tax credit. Verify diploma scope and professional card.
Sources and references
Template last revised: 25 October 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs coach sportif à domicile à Poitiers
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Prestataire local, programme senior et autres programmes ; avantage fiscal sous conditions non repris dans le cas. Comparer le prix complet de la séance ; aucun crédit d’impôt ni qualification du porteur n’est validé.
- Éducateurs sportifs
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Encadrement sportif rémunéré ; prérogatives selon diplôme. Vérifier qualification et carte avant de vendre des séances ; aucune capacité médicale présumée.
Template version : 1.0.0-draft.1