
Business plan template
Dry-food refill grocery
Dry-food refill sales by one owner, excluding household chemicals, drinks, milk and blanket organic-certification claims.
The project
What this template helps you prepare
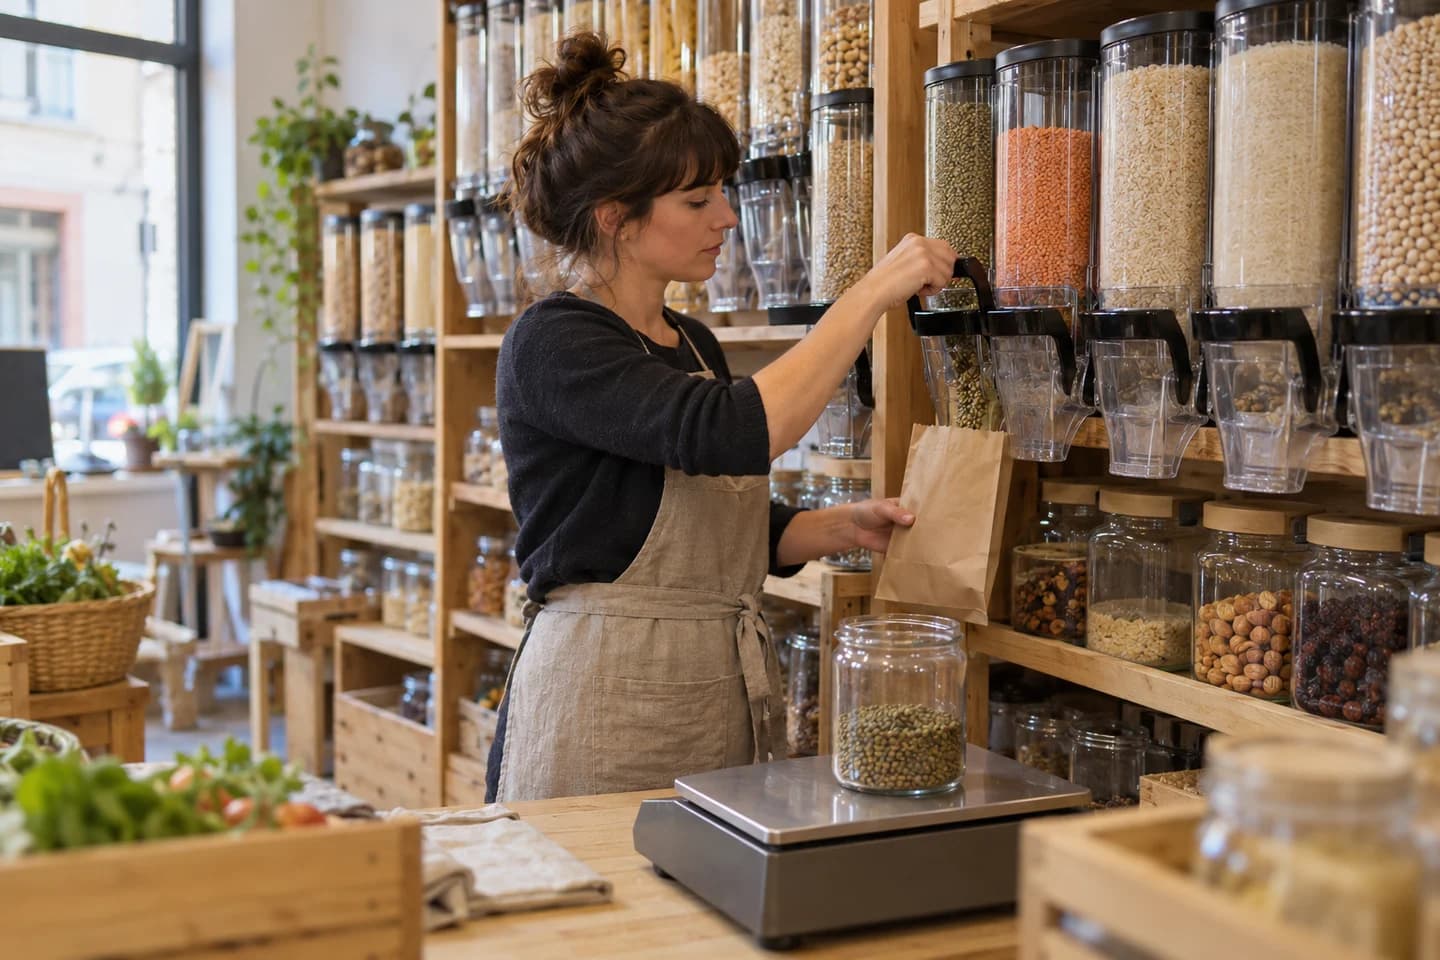
The shop sells cereals, pulses and other permitted dry foods in suitable containers. One owner runs it. The €20 including VAT basket groups several weighings; durable jars are not a second sales activity here.
Assess demand
Compare price per kilo and actual quantities with other groceries rather than refill imagery alone. Test repeat visits and shopping ease. An interest in reducing packaging does not establish a weekly basket.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €177,611
- Profit over 12 months
- €19,748
- Lowest cash balance over 36 months, before the deposit reserve
- €13,336
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €450 gross per month
- Months 4 to 6
- €800 gross per month
- Months 7 to 12
- €1,200 gross per month
- Months 13 to 36
- €1,800 gross per month
Year 1: €10,950 gross paid to the director, costing the business €15,878 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
The dispenser is only part of inventory
One supplier sack may refill a sales dispenser several times. Counting visible goods understates back stock and cash. Rebuild minimums, order frequency and turnover to adjust safety inventory without assuming equal rotation.
Sold weight must exclude the container
Taring and customer information are part of shopping. Test usual containers and weighing errors to budget checkout time and training. Packaging savings must not hide these tasks or control obligations.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
The €20 including VAT basket must be broken into products and weights. RNM provides product and market-stage comparisons, not an average refill-shop ticket.
Volume and ramp-up
Count tickets rather than treating weighings as extra baskets. The schedule grows and dips in August; convert peaks into tickets and refills per open day.
Sales-related costs
Budget €11 excluding VAT of purchases and waste and €0.15 consumables per basket. Include bin residues and discarded goods; obtain delivered prices and minimums before accepting margins. A payment allowance of 1.75% of all VAT-inclusive sales is added using SumUp’s in-person tariff as a comparison. Adjust the card-paid share and actual contract; transfers and institutional payments do not necessarily incur these fees.
Time and production capacity
Six minutes per basket are checked against 145 monthly direct-working hours. Multiple weighings and new-customer assistance take longer; test checkout using actual customer containers.
The parameters that matter
Before using the template figures, check how these points apply to your project.
Which weights make up the €20 basket?
How many weeks do supplier minimums require?
How long do cleaning and traceability take per bin?
Scope to keep in mind
Selected dry foods at 5.5% VAT. Sensitive foods, chemicals and blanket organic claims are excluded. Check weighing, containers, display and traceability before opening.
Sources and references
Template last revised: 26 October 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Taux de TVA de la restauration et de l’alimentation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. France métropolitaine ; le taux dépend du produit et du mode de vente, pas seulement du métier. Vérifier chaque famille ; séparer consommation immédiate, aliments conservables, alcool et confiserie.
- Réseau des nouvelles des marchés
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Cotations datées de marchés, non tarifs universels livrés aux petites entreprises. Documenter les matières avec leur date et stade ; ni panier moyen, ni rendement, ni marge garantis.
- Vente en vrac : réglementation des professionnels
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Obligations selon produit et mode de service ; certains produits sont exclus ou encadrés. Le cas se limite aux denrées sèches ; établir tara, lots, nettoyage et affichage.
Template version : 1.0.0-draft.1