
Modèle de business plan
Épicerie itinérante en campagne
Tournées alimentaires sur arrêts programmés, avec véhicule aménagé et dirigeant seul, sans vente d’alcool ni fabrication.
Le projet
Ce que ce modèle vous aide à préparer
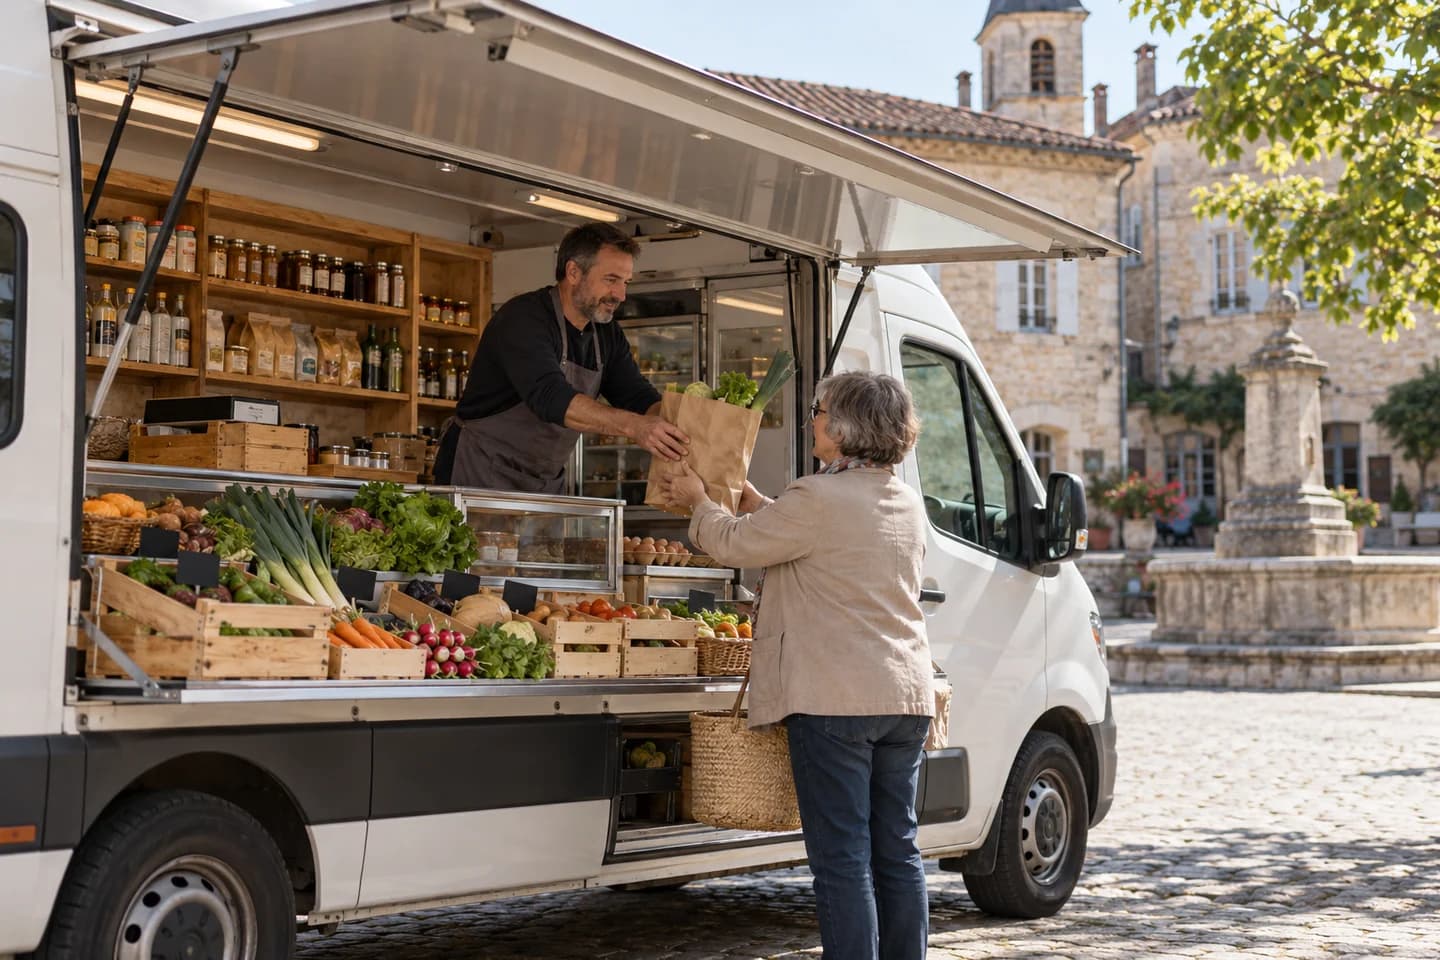
Le véhicule apporte une gamme alimentaire courte à des arrêts réguliers. Le dirigeant achète, charge, conduit et vend. Le modèle finance un véhicule professionnel aménagé ; il ne suppose pas que l’utilitaire personnel convient au transport alimentaire.
Étudier la demande
Recenser arrêts autorisés, ménages intéressés et jours de marché voisins. Tester une tournée avec commandes réelles ; l’absence de commerce dans un village ne prouve ni fréquentation ni panier.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 149 412 €
- Résultat sur 12 mois
- 6 244 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 8 069 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 350 € brut par mois
- Mois 4 à 6
- 600 € brut par mois
- Mois 7 à 12
- 900 € brut par mois
- Mois 13 à 36
- 1 400 € brut par mois
Année 1 : 8 250 € brut versés au dirigeant, soit 11 963 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Un arrêt supplémentaire peut réduire la marge de la tournée
Quelques paniers de plus peuvent imposer un détour et retarder tous les clients suivants. Comparer contribution des ventes, temps et kilomètres du détour avant d’accepter l’arrêt. Les huit minutes moyennes du cas doivent être remplacées si le tracé réel est plus dispersé.
Le véhicule est aussi un équipement de conservation
Le prix d’achat seul ne suffit pas. Charge utile, énergie du froid, nettoyage et entretien doivent convenir aux produits et à la durée de tournée. Une panne exige de protéger la marchandise avant de reprendre les ventes ; chiffrer cette solution évite de la supposer gratuite.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
Le panier de 22 € TTC est une hypothèse à mesurer par arrêt. Les cotations alimentaires aident à comparer les références mais ne justifient pas ce panier ni le nombre de clients d’une tournée.
Volume et montée en charge
Le calendrier monte progressivement jusqu’aux tournées établies, avec un creux d’août. Calculer paniers par arrêt et nombre de passages ; une précommande collectée puis livrée n’est qu’une seule vente.
Coûts liés aux ventes
Les produits et pertes représentent 14 € HT par panier, hors emballage. Carburant, assurance et entretien du véhicule sont budgétés séparément ; remplacer ces montants par un trajet kilométré et des devis adaptés. Une provision de paiement égale à 1,75 % de toutes les ventes TTC est ajoutée, avec le tarif présentiel SumUp comme comparaison. Ajuster la part payée par carte et le contrat réel ; les virements et règlements d’organismes ne supportent pas nécessairement ces frais.
Temps et capacité de production
Huit minutes par panier incluent une part de conduite et de préparation dans 135 heures directes mensuelles. Vérifier le trajet complet : davantage de kilomètres à paniers constants exige plus de temps et de carburant.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Combien de paniers sont réservés à chaque arrêt ?
Combien de kilomètres et d’heures dure la tournée complète ?
Quelle solution couvre une panne et le maintien du froid ?
Le périmètre à garder en tête
Produits alimentaires conservables retenus à 5,5 %, sans alcool ni plats pour consommation immédiate. Stationnement et activité ambulante dépendent des communes ; les emplacements ne sont pas acquis.
Sources et références
Dernière révision du modèle : 26 octobre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Taux de TVA de la restauration et de l’alimentation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. France métropolitaine ; le taux dépend du produit et du mode de vente, pas seulement du métier. Vérifier chaque famille ; séparer consommation immédiate, aliments conservables, alcool et confiserie.
- Réseau des nouvelles des marchés
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Cotations datées de marchés, non tarifs universels livrés aux petites entreprises. Documenter les matières avec leur date et stade ; ni panier moyen, ni rendement, ni marge garantis.
- Commerce ambulant : réglementation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Conditions selon lieu et activité, exceptions à vérifier. Confirmer arrêts et autorisations pour les tournées ; aucun emplacement acquis.
Version du modèle : 1.0.0-draft.1