
Modèle de business plan
Cuisine au domicile des clients
Préparation de repas chez le client, quatre heures de cuisine et une heure de préparation et déplacement par prestation ; courses payées par le client, sans crédit d’impôt présumé.
Le projet
Ce que ce modèle vous aide à préparer
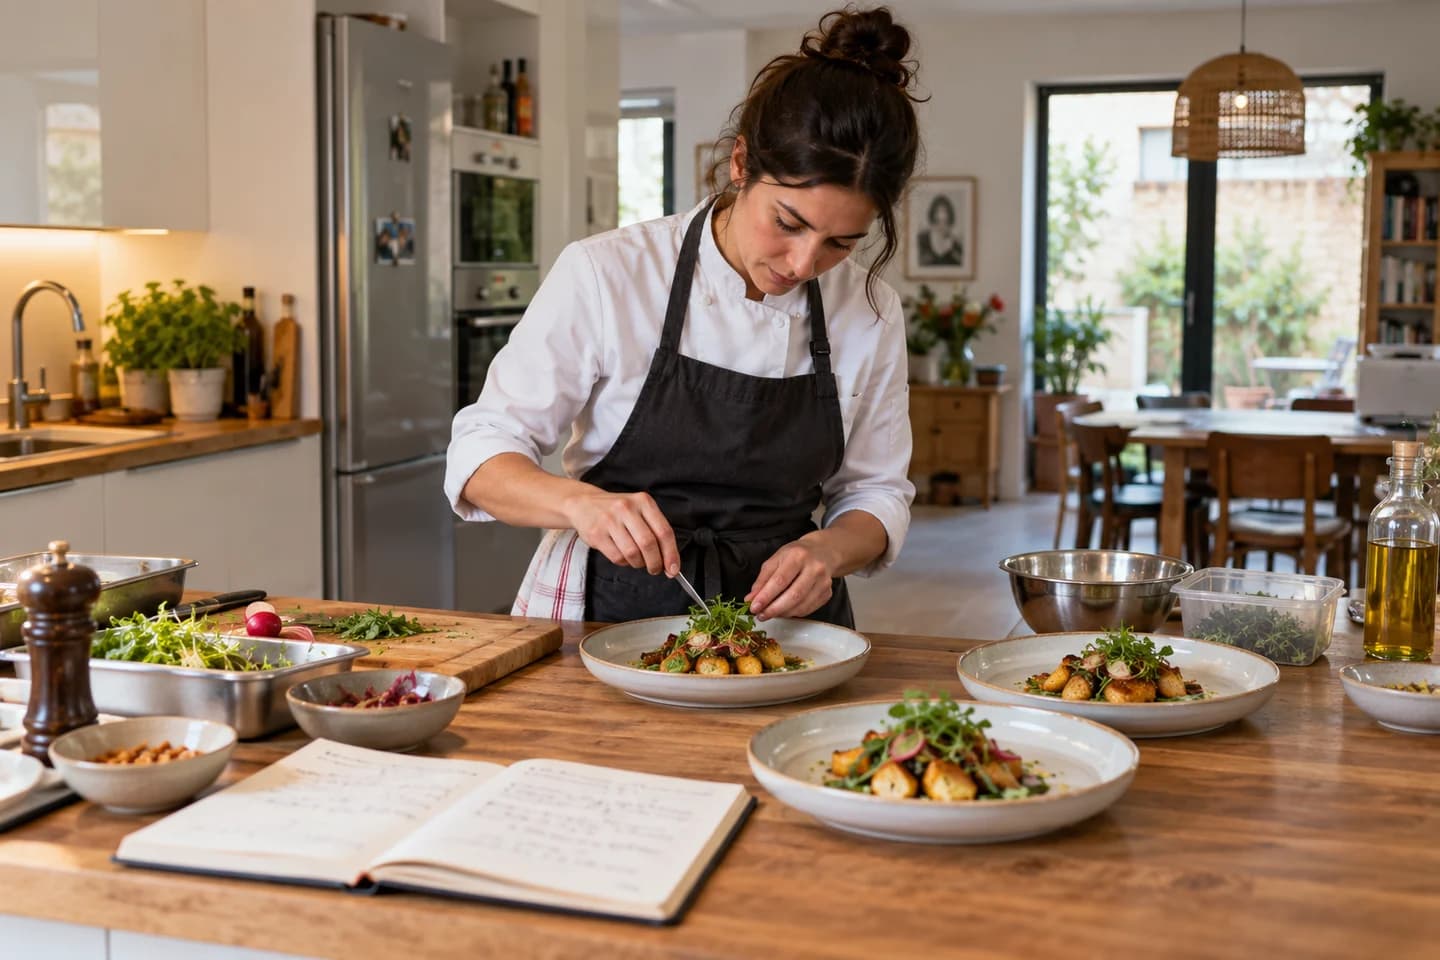
Le cuisinier prépare plusieurs repas dans la cuisine équipée du client. Le prix rémunère le travail, pas les courses. Le cas démarre à temps partiel avec une rémunération très faible ; son résultat positif ne finance pas d’emblée un revenu personnel complet.
Étudier la demande
Interroger les ménages sur nombre de portions, régimes, équipement et fréquence souhaitée. Une demande ponctuelle de dîner ne prouve pas un abonnement hebdomadaire. Définir un rayon de déplacement avant de compter les créneaux vendables.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 22 400 €
- Résultat sur 12 mois
- 2 598 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 6 860 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 100 € brut par mois
- Mois 4 à 6
- 300 € brut par mois
- Mois 7 à 12
- 550 € brut par mois
- Mois 13 à 36
- 1 000 € brut par mois
Année 1 : 4 500 € brut versés au dirigeant, soit 6 525 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Quatre heures facturées peuvent occuper cinq heures
Le déplacement n’est pas une pause entre deux ventes. Il faut aussi préparer le menu et échanger avec le client. Le cas inclut une heure supplémentaire par séance ; un rayon plus large doit augmenter ce temps et réduire les rendez-vous, ou entraîner un supplément explicite.
Le bénéfice ne remplace pas le budget du foyer
La rémunération brute démarre à 100 € par mois avant de progresser. Ce choix rend le petit volume compatible avec les charges mais impose d’autres ressources personnelles. Tester directement le revenu cible permet de voir combien de séances supplémentaires seraient nécessaires et si le calendrier peut les accueillir.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
La prestation est fixée à 240 € TTC pour quatre heures de cuisine, courses exclues. Pieds sous la Table publie notamment 270 € pour trois heures et sept repas pour quatre personnes, ingrédients exclus ; contenu et avantage fiscal éventuel diffèrent.
Volume et montée en charge
Le calendrier commence à cinq prestations par mois et monte progressivement, avec moins de rendez-vous en août. Ne pas multiplier le prix par chaque plat préparé : l’unité facturée est la séance complète.
Coûts liés aux ventes
Les 15 € HT par prestation couvrent consommables et dépenses variables, pas les ingrédients du client. Déplacements fixes et assurance sont séparés. Aucun loyer de laboratoire ni salarié n’est financé. Une provision de paiement égale à 1,75 % de toutes les ventes TTC est ajoutée, avec le tarif présentiel SumUp comme comparaison. Ajuster la part payée par carte et le contrat réel ; les virements et règlements d’organismes ne supportent pas nécessairement ces frais.
Temps et capacité de production
Une prestation consomme 300 minutes : quatre heures en cuisine et une heure de préparation et trajet. Les 110 heures directes mensuelles plafonnent donc à 22 prestations avant tout autre aléa.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Combien d’heures porte à porte demande une séance ?
Qui achète les ingrédients et fournit les contenants ?
Quel revenu personnel faut-il financer hors de l’activité au démarrage ?
Le périmètre à garder en tête
Prestation hors dispositif SAP dans ce scénario, TVA normale à 20 %, ingrédients achetés directement par le client. Un passage en services à la personne demande une étude distincte des activités, déclarations et conditions ; aucun crédit de 50 % n’est intégré.
Sources et références
Dernière révision du modèle : 26 octobre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Prestations de cuisine au domicile
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Prix publics du prestataire ; son cadre fiscal ne se transfère pas au projet. Comparer durée et contenu hors courses ; le cas ne reprend aucun crédit d’impôt annoncé.
- TVA des services à la personne
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Déclaration, agrément et offre globale selon les services ; aucune éligibilité du projet acquise. Le cuisinier du scénario reste hors SAP à 20 % ; ne pas annoncer de crédit d’impôt sans étude distincte.
Version du modèle : 1.0.0-draft.1