
Modèle de business plan
Charcuterie-traiteur de quartier
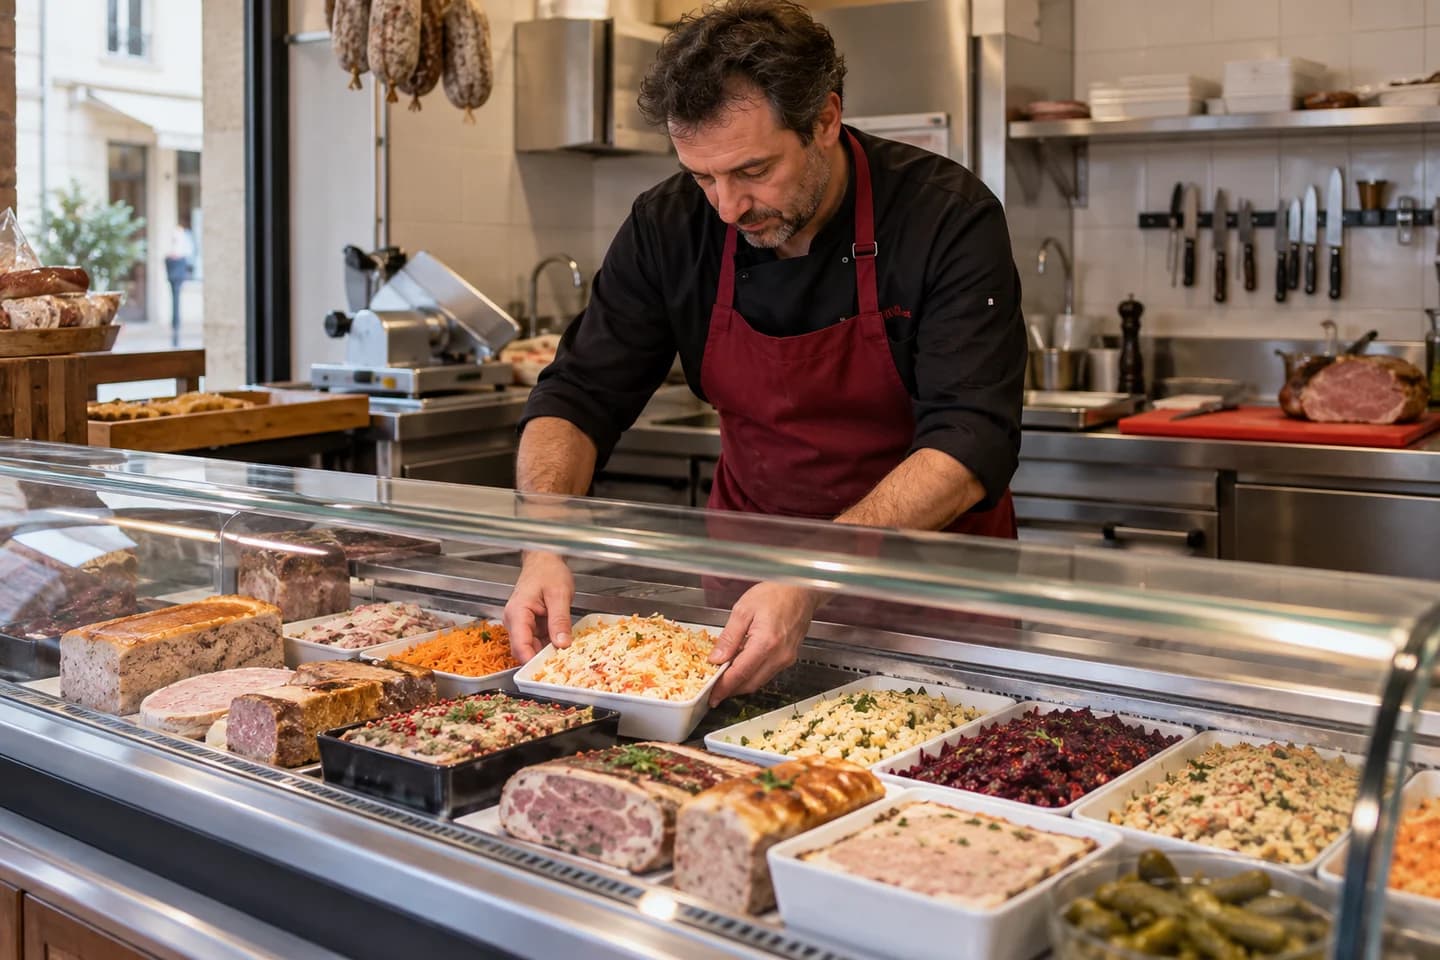
Préparation en laboratoire et vente de plats froids conservables à réchauffer chez soi, sans banquets ni plateaux-repas pour consommation immédiate.
Le projet
Ce que ce modèle vous aide à préparer
Le dirigeant prépare une carte courte de plats et un salarié couvre vente et plonge. Le panier est destiné à une consommation différée après conservation au froid. Les commandes de réceptions demanderaient un autre calendrier, du matériel et des équipes supplémentaires.
Étudier la demande
Identifier les achats du déjeuner différé, du soir et du week-end, puis demander la taille des portions recherchées. Le chiffre d’un traiteur événementiel ne permet pas d’estimer les passages devant cette boutique.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 219 355 €
- Résultat sur 12 mois
- 17 446 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 15 750 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 600 € brut par mois
- Mois 4 à 6
- 950 € brut par mois
- Mois 7 à 12
- 1 400 € brut par mois
- Mois 13 à 36
- 2 000 € brut par mois
Année 1 : 13 050 € brut versés au dirigeant, soit 18 923 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Le refroidissement peut limiter la carte
Ajouter une recette ne coûte pas seulement des ingrédients. Elle mobilise un lot, du froid et un créneau de conditionnement. Chronométrer le circuit complet d’un jour chargé permet de choisir une carte compatible avec le laboratoire, au lieu d’extrapoler les ventes à partir des seules heures d’ouverture.
La TVA dépend aussi du mode de vente
Un plat froid n’est pas automatiquement au taux réduit. Conservation, conditionnement, couverts et destination immédiate changent l’analyse. Le périmètre du modèle est précis ; tout ajout de sandwichs ou de plateaux-repas doit modifier les lignes et leur TVA avant de comparer les marges.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
Le panier de 14 € TTC est une construction du cas. Les menus publiés par les opérateurs de portage donnent des repères de repas complets mais comprennent parfois livraison et portions différentes ; ils ne prouvent pas ce ticket de boutique.
Volume et montée en charge
Compter les paniers réellement vendus, en distinguant portions préparées et jetées. Le calendrier prévoit une montée progressive et un creux d’août ; le salarié reste rémunéré pendant les congés.
Coûts liés aux ventes
Prévoir 4,80 € HT d’ingrédients et de pertes par panier, plus l’emballage. Établir une fiche recette pesée, le rendement après cuisson et les invendus ; les cotations RNM sont des repères par produit, pas le coût de ce panier livré. Une provision de paiement égale à 1,75 % de toutes les ventes TTC est ajoutée, avec le tarif présentiel SumUp comme comparaison. Ajuster la part payée par carte et le contrat réel ; les virements et règlements d’organismes ne supportent pas nécessairement ces frais.
Temps et capacité de production
Six minutes cumulées par panier supposent une production en séries, dans 240 heures directes mensuelles. Tester le refroidissement et le conditionnement du plus gros lot, pas seulement la vitesse de vente.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Quel rendement et quelle durée de conservation a chaque recette ?
Quel lot maximal peut être refroidi correctement ?
Quels invendus sont observés chaque jour ?
Le périmètre à garder en tête
Le taux de 5,5 % concerne ici des plats conservables destinés à une consommation différée. Sandwichs, salades avec couverts et plateaux pour consommation immédiate exigent un autre traitement. Le cas ne finance ni salle ni événements.
Sources et références
Dernière révision du modèle : 26 octobre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Taux de TVA de la restauration et de l’alimentation
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. France métropolitaine ; le taux dépend du produit et du mode de vente, pas seulement du métier. Vérifier chaque famille ; séparer consommation immédiate, aliments conservables, alcool et confiserie.
- BOFiP — produits alimentaires et consommation immédiate
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Distingue aliments conditionnés conservables et repas destinés à une consommation immédiate. Le scénario à 5,5 % vise uniquement des plats conservables pour plus tard ; les plateaux-repas immédiats ne sont pas couverts par cette hypothèse.
- Charcutier — activité réglementée
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Obligations selon fabrication, vente et clientèle. Confirmer laboratoire, qualification et régime sanitaire ; ne pas présumer un agrément obtenu.
- Smic mensuel brut, durée légale de 35 heures
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Salaire brut légal pour 35 heures en 2026, sans garantie sur 2027 ni minimum conventionnel. Comparer les salaires budgétés puis actualiser classification, horaires et majorations.
- Menus de portage de repas
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Prix d’un opérateur, portions et périmètre de livraison propres. Comparer le repas livré et le contenu ; ne prouve ni devis fournisseur ni qualification fiscale du projet.
Version du modèle : 1.0.0-draft.1