
Business plan template
Home computer support
One-hour support and introductory visits for households, without hardware sales or assumed tax credits in the price.
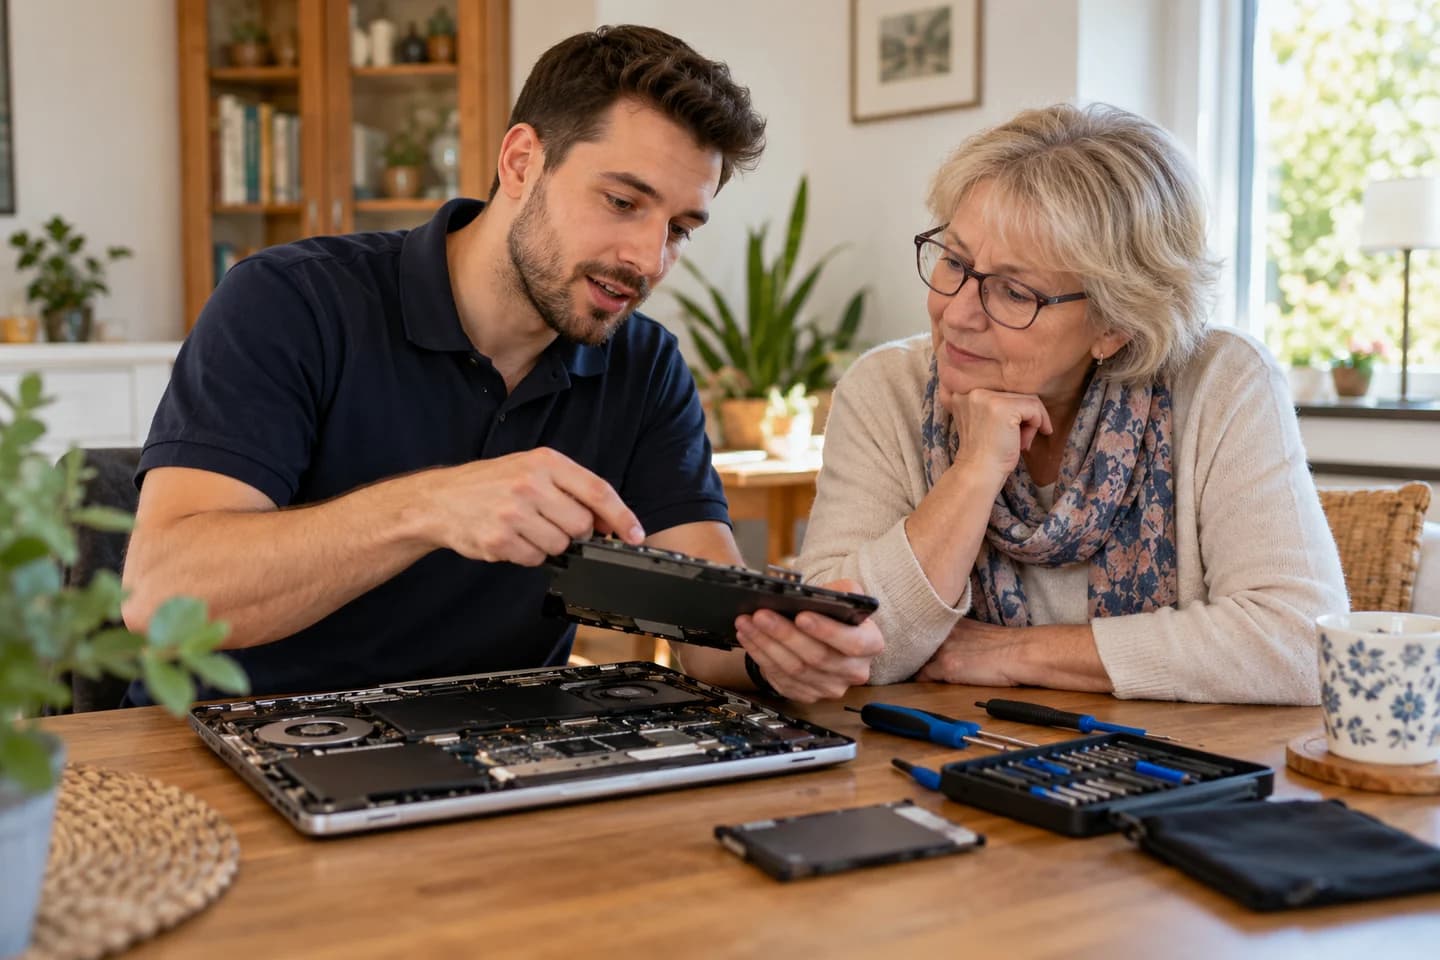
The project
What this template helps you prepare
The service helps households configure and use computer equipment. Each visit starts with a diagnosis and agreement on scope. Work involving personal data requires clear authorisation and a backup procedure.
Assess demand
Define a travel area compatible with short visits. Record local offers, separating first hours, additional hours and travel charges. A price after tax credit must not be compared with a VAT-inclusive price before relief.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €38,206
- Profit over 12 months
- €4,405
- Lowest cash balance over 36 months, before the deposit reserve
- €6,900
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €800 gross per month
- Months 4 to 6
- €1,200 gross per month
- Months 7 to 12
- €1,600 gross per month
- Months 13 to 36
- €1,800 gross per month
Year 1: €15,600 gross paid to the director, costing the business €22,620 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
Define what an intervention includes
The example is based on a one-hour visit for support or training. An undiagnosed fault may exceed that scope or require a return visit. Before booking, clarify the request, equipment involved and how overruns are handled. A trip that enables no useful work still consumes time; it should not be counted as an additional visit sold.
Group appointments by area
The possible number of visits depends as much on travel as on the work itself. Build routes by area and allow time between appointments when checking planned volumes. If distances increase, review fuel, route time and saleable visit capacity together. Travel cost per visit is an assumption, not evidence that the chosen area can be served at that cost.
Organise equipment handover and follow-up
Record the requested work and check the outcome with the client to distinguish new requests from completion of an earlier visit. Allow time for follow-up, possible returns and occasional purchases. The example includes neither equipment sales nor an assumed tax benefit: adding workshop repairs or resale requires a review of revenue, costs and organisation.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
EUR 58.33 excluding VAT for the first hour is approximately EUR 70 including VAT, comparable with Asap Nomad’s February 2026 price. The case covers a one-hour visit; it does not default to the same rate for later hours.
Volume and ramp-up
Thirty-five visits at launch, up to seventy-five monthly. Peak volume is roughly four appointments per day over twenty days. Holidays and quiet months are explicitly reduced.
Sales-related costs
Four euros per visit is a fictional travel and small-consumables allowance with no VAT deducted. This is insufficient if distances grow: rebuild the cost from the route and vehicle expenses.
Time and production capacity
Ninety minutes per visit gives 112.5 hours at peak, below a 120-hour route limit. Remaining time covers calls and administration. Reduce saleable volume if average duration exceeds this budget.
The parameters that matter
Before using the template figures, check how these points apply to your project.
How much door-to-door time does a one-hour billed visit require?
Which area allows appointments to be grouped without excessive travel?
Is the price shown before any tax relief and with its travel charges?
Scope to keep in mind
Repairs with parts, workshop operations, hardware sales and personal-service tax relief require separate variants. The case includes no purchased or leased vehicle.
Sources and references
Template last revised: 25 October 2026
- Tarifs prestataire applicables au 1 février 2026
Tarifs applicables au 1 février 2026. Prestataire situé à L'Isle-Adam. Distinguer première heure, heures suivantes et avantage fiscal conditionnel. Comparable pour une intervention d'une heure à 70 euros TTC ; aucun crédit d'impôt client n'est accordé dans le cas.
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
Template version : 1.0.0-draft.2