
Modèle de business plan
Assistance informatique à domicile
Assistance et initiation d’une heure chez les particuliers, sans vente de matériel ni crédit d’impôt supposé dans le prix.
Le projet
Ce que ce modèle vous aide à préparer
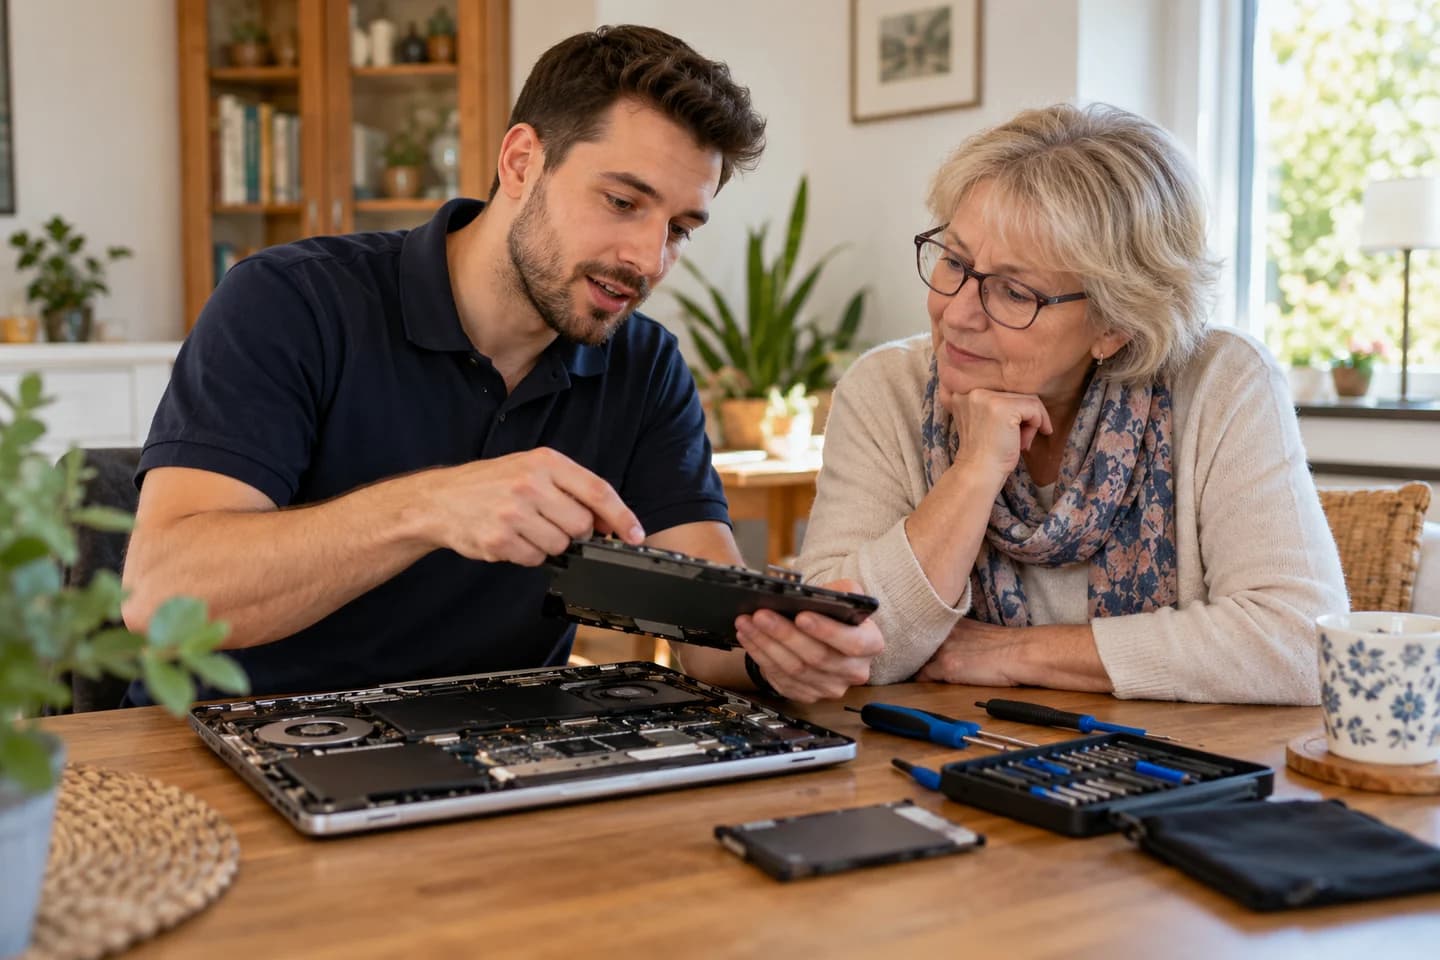
Le service aide des particuliers à configurer et utiliser leur équipement informatique. Une intervention commence par un diagnostic et un accord sur le périmètre. Les opérations impliquant des données personnelles nécessitent une autorisation claire et une procédure de sauvegarde.
Étudier la demande
Définir une zone de déplacement compatible avec des interventions courtes. Relever les offres locales en distinguant première heure, heures supplémentaires et frais de déplacement. Un prix après crédit d’impôt ne doit pas être comparé à un tarif TTC avant avantage.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 38 206 €
- Résultat sur 12 mois
- 4 405 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 6 900 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 800 € brut par mois
- Mois 4 à 6
- 1 200 € brut par mois
- Mois 7 à 12
- 1 600 € brut par mois
- Mois 13 à 36
- 1 800 € brut par mois
Année 1 : 15 600 € brut versés au dirigeant, soit 22 620 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Définir ce que comprend une intervention
Le cas repose sur une visite d’une heure consacrée à l’assistance ou à l’initiation. Une panne non diagnostiquée peut dépasser ce cadre ou nécessiter un retour. Avant le rendez-vous, préciser la demande, le matériel concerné et la façon de traiter un dépassement. Un déplacement qui ne permet aucune intervention utile consomme tout de même du temps ; il ne faut pas le compter comme une visite vendue supplémentaire.
Regrouper les rendez-vous par secteur
Le nombre de visites possibles dépend autant du trajet que du travail sur place. Construire des tournées par secteur et conserver une marge entre rendez-vous permet d’examiner le volume prévu. Si les distances augmentent, revoir ensemble carburant, temps de tournée et quantité de visites vendables. Le budget de déplacement par intervention est une hypothèse de coût, pas la preuve que la zone choisie peut être couverte à ce prix.
Organiser la remise du matériel et le suivi
Noter les opérations demandées et vérifier leur résultat avec le client évite de confondre une nouvelle demande avec la fin d’une intervention précédente. Prévoir le temps de suivi, les éventuels retours et les achats ponctuels. Le cas n’inclut ni vente de matériel ni avantage fiscal supposé : ajouter une offre de réparation en atelier ou de revente impose de revoir les revenus, les coûts et l’organisation.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
58,33 euros HT par première heure correspond à environ 70 euros TTC, comparable au tarif Asap Nomad de février 2026. Le cas concerne une visite d’une heure ; il ne facture pas les heures suivantes au même tarif par défaut.
Volume et montée en charge
Trente-cinq interventions au lancement, jusqu’à soixante-quinze mensuelles. Ce volume correspond à environ quatre rendez-vous par jour sur vingt jours au pic. Congés et mois creux sont explicitement réduits.
Coûts liés aux ventes
Quatre euros par visite sont une provision fictive de déplacement et petits consommables, sans TVA déduite. Cette valeur est insuffisante si les kilomètres augmentent : reconstruire le coût selon la tournée et les frais du véhicule.
Temps et capacité de production
90 minutes par intervention donnent 112,5 heures au pic, sous un plafond de 120 heures de tournée. Le reste du temps sert aux appels et à la gestion. Réduire le volume vendable si la durée moyenne dépasse ce budget.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Quel temps de porte à porte demande une intervention facturée une heure ?
Quelle zone permet de regrouper les rendez-vous sans trajets excessifs ?
Le tarif est-il présenté avant tout avantage fiscal et avec ses frais de déplacement ?
Le périmètre à garder en tête
Réparation avec pièces, atelier, vente de matériel et avantage fiscal des services à la personne demandent des variantes distinctes. Le cas n’intègre pas de véhicule acheté ou loué.
Sources et références
Dernière révision du modèle : 25 octobre 2026
- Tarifs prestataire applicables au 1 février 2026
Tarifs applicables au 1 février 2026. Prestataire situé à L'Isle-Adam. Distinguer première heure, heures suivantes et avantage fiscal conditionnel. Comparable pour une intervention d'une heure à 70 euros TTC ; aucun crédit d'impôt client n'est accordé dans le cas.
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
Version du modèle : 1.0.0-draft.2