
Plantilla de plan de negocio
Taller de jabón doméstico
Refundido y moldeado de base comprada en pastillas de limpieza de 100 g; sin saponificación en frío, cosméticos, desinfectantes ni promesas biocidas.
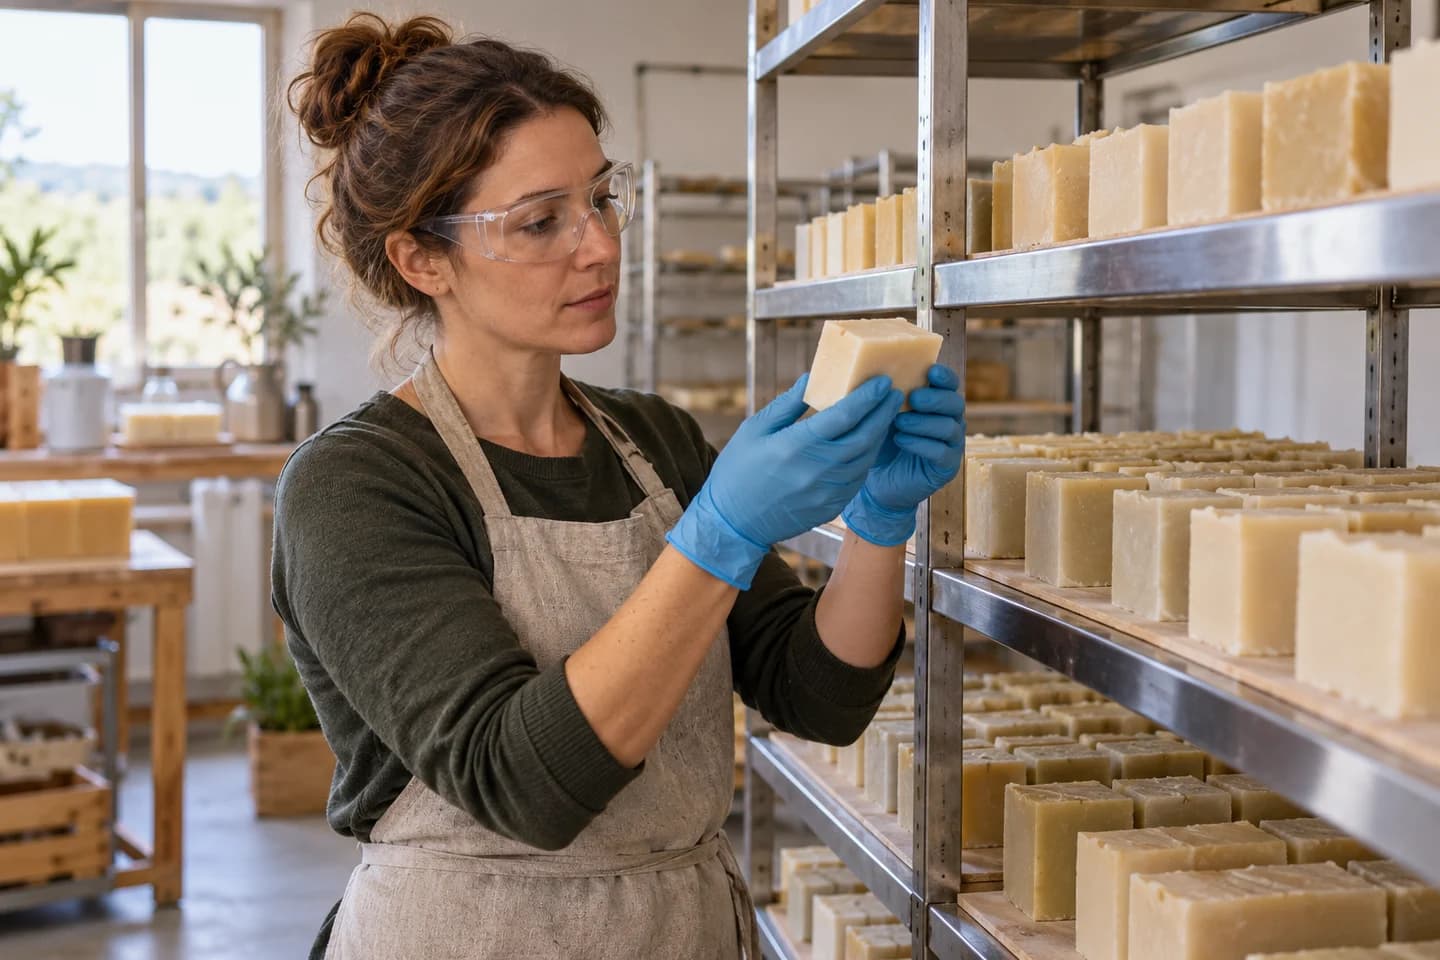
El proyecto
Qué le ayuda a preparar esta plantilla
El modelo financia base ya saponificada y lotes pequeños de moldeo. No representa fábrica cosmética con semanas de curado.
Estudiar la demanda
Probar pastillas domésticas con clientes que paguen el precio. Dejar muestras gratis en comercios no es venta cobrada.
Las cifras
Un caso ficticio para comprender los cálculos. Los importes siguientes no son medias del sector ni objetivos de rentabilidad.
- Ventas en 12 meses
- 64.050 €
- Resultado de 12 meses
- 9664 €
- Saldo mínimo de tesorería en 36 meses, antes de la reserva para la fianza
- 13.918 €
La remuneración prevista para el administrador
El resultado de este ejemplo supone una remuneración reducida al inicio y aumentos posteriores según el calendario siguiente.
- Meses 1 a 3
- 400 € brutos al mes
- Meses 4 a 6
- 650 € brutos al mes
- Meses 7 a 12
- 900 € brutos al mes
- Meses 13 a 36
- 1400 € brutos al mes
Año 1: 8550 € brutos abonados al administrador, con un coste para la empresa de 12.398 € según las cotizaciones previstas.
Estos importes son anteriores a las cotizaciones del trabajador y al impuesto personal. Deben preverse el presupuesto personal del administrador y los recursos que lo cubran durante el inicio; no se supone ninguna prestación.
Fijar uso antes de fórmula
Jabón puede ser cosmético o doméstico. Cambiar el uso de limpieza exige nuevas revisiones y presupuesto inicial.
Verificar volumen de venta directa
Un precio bajo exige muchas pastillas. El caso incluye ventas agrupadas en puesto; paquetes individuales o explicaciones largas cambian coste y capacidad.
Elaborar las previsiones financieras
Las hipótesis detrás de las cifras
Precios e importe medio por venta
Precio de 5 € sin IVA, 6 € con IVA por unidad principal. Maître Savonitto publica jabón lavavajillas de 100 g a 5,50 €. Los 6 € del caso corresponden a otro producto, sin suponer fórmula equivalente.
Volumen y crecimiento gradual de la actividad
El calendario cuenta 12810 unidades el primer año, entre 560 y 1820 al mes. Son las unidades descritas, no clientes únicos ni pedidos conseguidos. Meses posteriores conservan perfil y periodos bajos indicados.
Costes vinculados a las ventas
Coste directo presupuestado de 1,4 € sin IVA por unidad principal. Base comprada, envoltorio, etiqueta, mermas y consumibles incluidos; controles como gasto aparte. Se añade 1,75 % de tarjeta sobre mitad ficticia de ventas con IVA, comparando SumUp; sustituir proporción y contrato reales.
Tiempo y capacidad de producción
Tiempo con refundido por lotes y venta agrupada, sin curado largo. Saponificación real requiere otro calendario.
Los parámetros que importan
Antes de utilizar las cifras de la plantilla, contraste estos puntos con su proyecto.
¿Qué uso figura en etiqueta?
¿Qué documentos aporta el fabricante de base?
¿Cuántas pastillas se venden por ticket?
El alcance que debe tener en cuenta
Refundido y moldeado de base comprada en pastillas de limpieza de 100 g; sin saponificación en frío, cosméticos, desinfectantes ni promesas biocidas.
Fuentes y referencias
Última revisión de la plantilla: 29 de octubre de 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Comprendre l’étiquetage des produits chimiques
Consulté le 29 octobre 2026 ; page dynamique ou document daté précisé dans la portée.. Classification, étiquetage et emballage selon le CLP ; règles dépendant de la formule et du danger. Prévoir vérification de classification et obligations éventuelles ; aucun diagnostic réglementaire d’une recette fictive.
- Savon solide pour la vaisselle 100 g
Consulté le 29 octobre 2026 ; page dynamique ou document daté précisé dans la portée.. Produit fini affiché 5,50 € TTC ; formule et emballage propres au fabricant. Comparaison poids et positionnement, sans reprendre recette ni supposer équivalence réglementaire.
- Contrôle des produits biocides et des détergents
Consulté le 29 octobre 2026 ; page dynamique ou document daté précisé dans la portée.. Enquête historique rappelant distinction détergents et biocides, règles d’étiquetage et fiches de sécurité. Méthode de vigilance ; ne constitue pas une autorisation, ni une liste exhaustive de règles applicables en 2027.
Versión del modelo : 1.0.0-draft.1