
Plantilla de plan de negocio
Óptica independiente
Óptica de proximidad con titular cualificado, gafas clases A y B, sin exámenes médicos facturados ni lentillas.
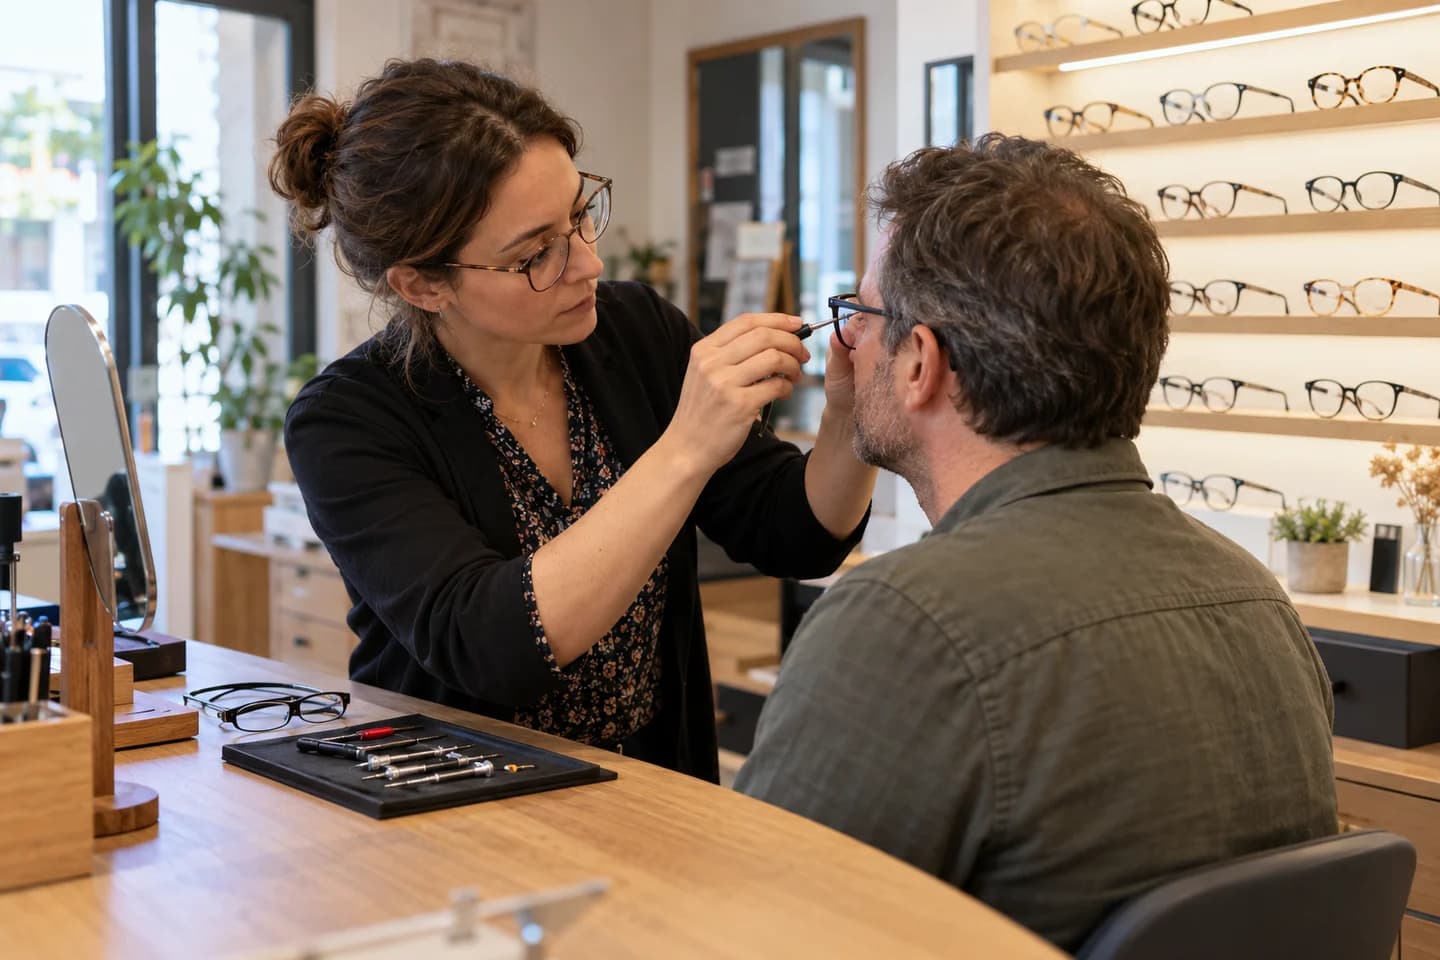
El proyecto
Qué le ayuda a preparar esta plantilla
Se separan equipamiento B de 270 € y ejemplo A de 95 € con IVA. El titular recibe, mide, pide y ajusta. Confirmar título, registros y capacidad de ofrecer gama regulada.
Estudiar la demanda
Comparar acceso, plazos y equipo completo, no precio de montura. Medir clientes con necesidad y receta adecuadas y ajustes posteriores. No hay red de aseguradoras ni prescriptor conseguido.
Las cifras
Un caso ficticio para comprender los cálculos. Los importes siguientes no son medias del sector ni objetivos de rentabilidad.
- Ventas en 12 meses
- 96.521 €
- Resultado de 12 meses
- 6699 €
- Saldo mínimo de tesorería en 36 meses, antes de la reserva para la fianza
- 12.920 €
La remuneración prevista para el administrador
El resultado de este ejemplo supone una remuneración reducida al inicio y aumentos posteriores según el calendario siguiente.
- Meses 1 a 3
- 450 € brutos al mes
- Meses 4 a 6
- 700 € brutos al mes
- Meses 7 a 12
- 1000 € brutos al mes
- Meses 13 a 36
- 1500 € brutos al mes
Año 1: 9450 € brutos abonados al administrador, con un coste para la empresa de 13.703 € según las cotizaciones previstas.
Estos importes son anteriores a las cotizaciones del trabajador y al impuesto personal. Deben preverse el presupuesto personal del administrador y los recursos que lo cubran durante el inicio; no se supone ninguna prestación.
Un ejemplo A no cubre toda corrección
La LPP distingue lentes por corrección y características. Los 95 € no deben volverse tarifa universal. Separar familias ofrecidas mantiene costes y topes coherentes y permite comprobar derechos.
El pago por terceros cambia caja, no venta
No se cuenta equipo otra vez cuando paga la aseguradora. Por prudencia se retrasa todo un mes. Sustituir por reparto real entre cliente y organismos sitúa financiación necesaria.
Elaborar las previsiones financieras
Las hipótesis detrás de las cifras
Precios e importe medio por venta
Los 270 € de clase B son hipótesis de gama media. Los 95 € de A son solo ejemplo: montura de 30 € y dos lentes simples con tope de 32,50 € para la corrección definida en LPP del 7 de octubre de 2026.
Volumen y crecimiento gradual de la actividad
El calendario separa equipos A y B con cobro a un mes. Venta y reembolso no son dos ingresos. Máximos deben caber en citas y existencias de monturas.
Costes vinculados a las ventas
Presupuestar 100 € sin IVA por B y 40 € por A, con pérdidas y repeticiones. Pedir precios de lentes, monturas y montaje según correcciones; el tope no revela coste proveedor. Se añade provisión de pago del 1,75 % de todas las ventas con IVA tomando SumUp presencial como comparación. Ajustar proporción por tarjeta y contrato; transferencias y pagos de organismos no soportan necesariamente estos gastos.
Tiempo y capacidad de producción
Se comparan setenta y cinco minutos por B y sesenta por A con 120 horas directas. Incluir presupuestos no aceptados y ajustes antes de admitir más casos.
Los parámetros que importan
Antes de utilizar las cifras de la plantilla, contraste estos puntos con su proyecto.
¿Qué equipos y correcciones corresponden a los precios?
¿Qué plazo de pago de terceros se observa?
¿Están actualizados títulos, referencias y códigos?
El alcance que debe tener en cuenta
Venta al 20 %; el ejemplo A no es tope universal ni garantía de reembolso. Actualizar referencias, correcciones, derechos y códigos antes de 2027; no se cuenta tarifa adicional de acompañamiento.
Fuentes y referencias
Última revisión de la plantilla: 26 de octubre de 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
- Lunettes et lentilles : remboursement
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Droits selon prescription, équipement, âge et complémentaire ; pas de remboursement universel. Distinguer offre réglementée et prix libres ; confirmer droits et conditions de chaque assuré.
- Liste des produits et prestations remboursables, 7 octobre 2026
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Pour une correction et un indice précis : tarif de remboursement 9,75 € distinct du prix limite de vente 32,50 €. Les codes facturables et conditions doivent être actualisés. Le prix fictif de 95 € additionne une monture à 30 € et deux verres au PLV de 32,50 € ; ni prix universel ni garantie de remboursement.
- 100 % Santé : mesures optique
Consulté le 26 octobre 2026 ; actualiser règles, prix et conditions avant utilisation en 2027.. Modalités professionnelles, ne valide ni un magasin ni un code pour 2027. Vérifier références fabricant et codes utilisables avant délivrance.
Versión del modelo : 1.0.0-draft.1