
Modèle de business plan
Boutique de mobilier et décoration
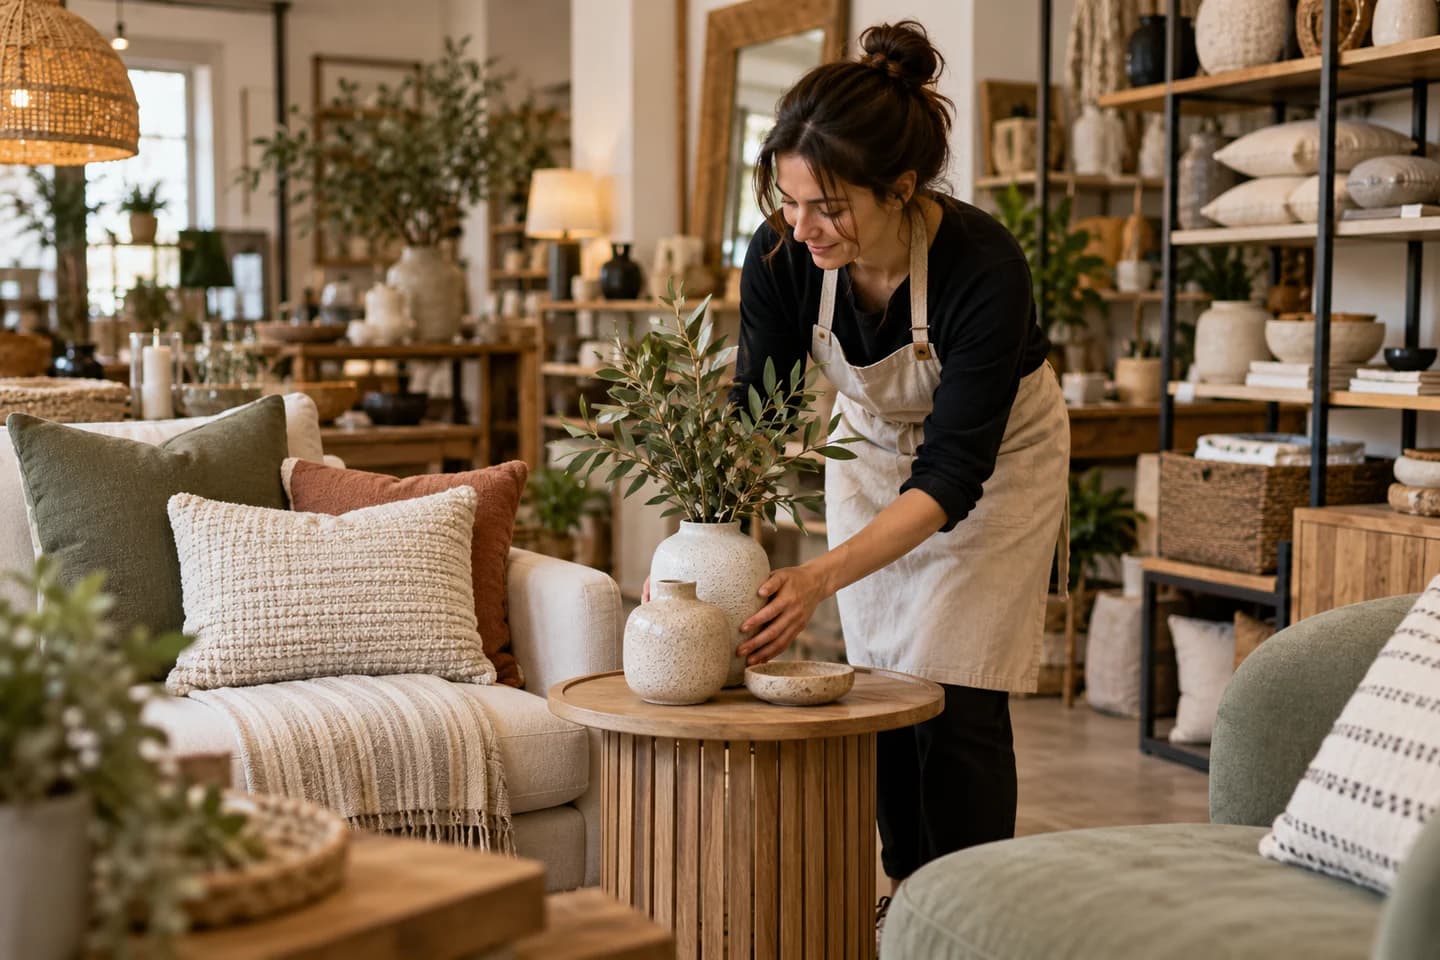
Petite boutique de mobilier compact et décoration disponible en stock, sans canapé sur mesure, pose, livraison lourde ni acompte client.
Le projet
Ce que ce modèle vous aide à préparer
La boutique vend objets et petits meubles que le client emporte. Elle compose une sélection visible dans un espace limité et conserve un stock de réassort. Le cas n’exploite ni grand entrepôt ni équipe de livraison et ne facture pas de conception intérieure.
Étudier la demande
Comparer le panier par type d’objet et vérifier le trafic compatible avec le local. Le catalogue IKEA illustre la concurrence sur petits meubles ; ce n’est pas un tarif fournisseur pour l’indépendant. Tester le positionnement choisi sur des produits précis avant d’engager le stock.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 111 500 €
- Résultat sur 12 mois
- 4 529 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 21 150 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 350 € brut par mois
- Mois 4 à 6
- 650 € brut par mois
- Mois 7 à 12
- 1 000 € brut par mois
- Mois 13 à 36
- 1 600 € brut par mois
Année 1 : 9 000 € brut versés au dirigeant, soit 13 050 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Le stock prend aussi des mètres carrés
Un petit nombre de meubles peut saturer la réserve bien avant que le budget de stock soit épuisé. Le choix de gamme doit rapprocher valeur, volume et facilité de retrait. Une remise fournisseur sur une grande quantité n’est utile que si le local et la trésorerie peuvent la porter.
La livraison change le métier et le budget
Le scénario vend des produits emportés. Promettre ensuite une livraison nécessite véhicule, manutention, créneaux et traitement des dégâts chez le client. Ces dépenses ne peuvent pas être absorbées dans le temps de conseil moyen ; ajouter un vrai service de livraison impose de refaire le cas.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
100 € HT par unité est le prix d’exemple. Le panier choisi de 120 € TTC mélange petits meubles et décoration. Les prix IKEA de tables d’appoint sont des comparables de produits ; ils ne prouvent pas le panier ni le coût d’achat du magasin.
Volume et montée en charge
Le calendrier prévoit 1115 unités la première année, de 55 au premier mois à un maximum de 150 par mois sur 36 mois. Ces ventes sont une hypothèse à remplacer par commandes, réservations ou comptages locaux. Les paniers progressent avec le magasin et les cadeaux de fin d’année ; aucune commande de gros meuble n’est supposée.
Coûts liés aux ventes
52 € HT par unité est un budget de coût direct, sans devis fournisseur obtenu. Achat, transport d’approvisionnement et emballages courants doivent être couverts par le coût choisi. Une enveloppe variable ajoute casse et démarque ; les réassorts anticipés ne sont pas calculés article par article. Le cas ajoute des commissions de carte de 1,75 % du montant TTC sur tous les encaissements, selon le repère SumUp ; aucun taux négocié n’est supposé.
Temps et capacité de production
Le cas réserve 20 minutes par unité, avec 120 heures mensuelles de capacité directe. Le reste du temps doit couvrir gestion, prospection et absences ; vérifier le planning hebdomadaire avant de retenir le plafond. Le temps par panier réserve conseil et retrait courant ; réception de palettes, rangement et ouverture demandent des plages distinctes.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Le local peut-il exposer et stocker toute la gamme ?
Quels coûts et minimums comporte le transport fournisseur ?
Les clients peuvent-ils emporter les articles vendus ?
Le périmètre à garder en tête
Commerce physique de produits compacts emportés, sans livraison lourde, sur-mesure, installation ni acomptes. Recalculer surface, logistique et financement avant d’élargir le périmètre.
Sources et références
Dernière révision du modèle : 25 octobre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Tables d’appoint
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Prix de détail TTC d’une grande enseigne ; pas une offre grossiste. Comparer des produits compacts et le positionnement, sans inférer une marge ni une fréquentation.
- Tarifs de paiement en personne
Page consultée le 25 octobre 2026 ; date d’effet non indiquée. Paiements en personne, formule sans abonnement ; autres formules et paiements en ligne distincts. Le cas physique suppose tous les encaissements par carte à 1,75 % du TTC, sans frais fixes par opération. Remplacer selon le contrat.
Version du modèle : 1.0.0-draft.1