Modèle de business plan
Carrosserie sans peinture
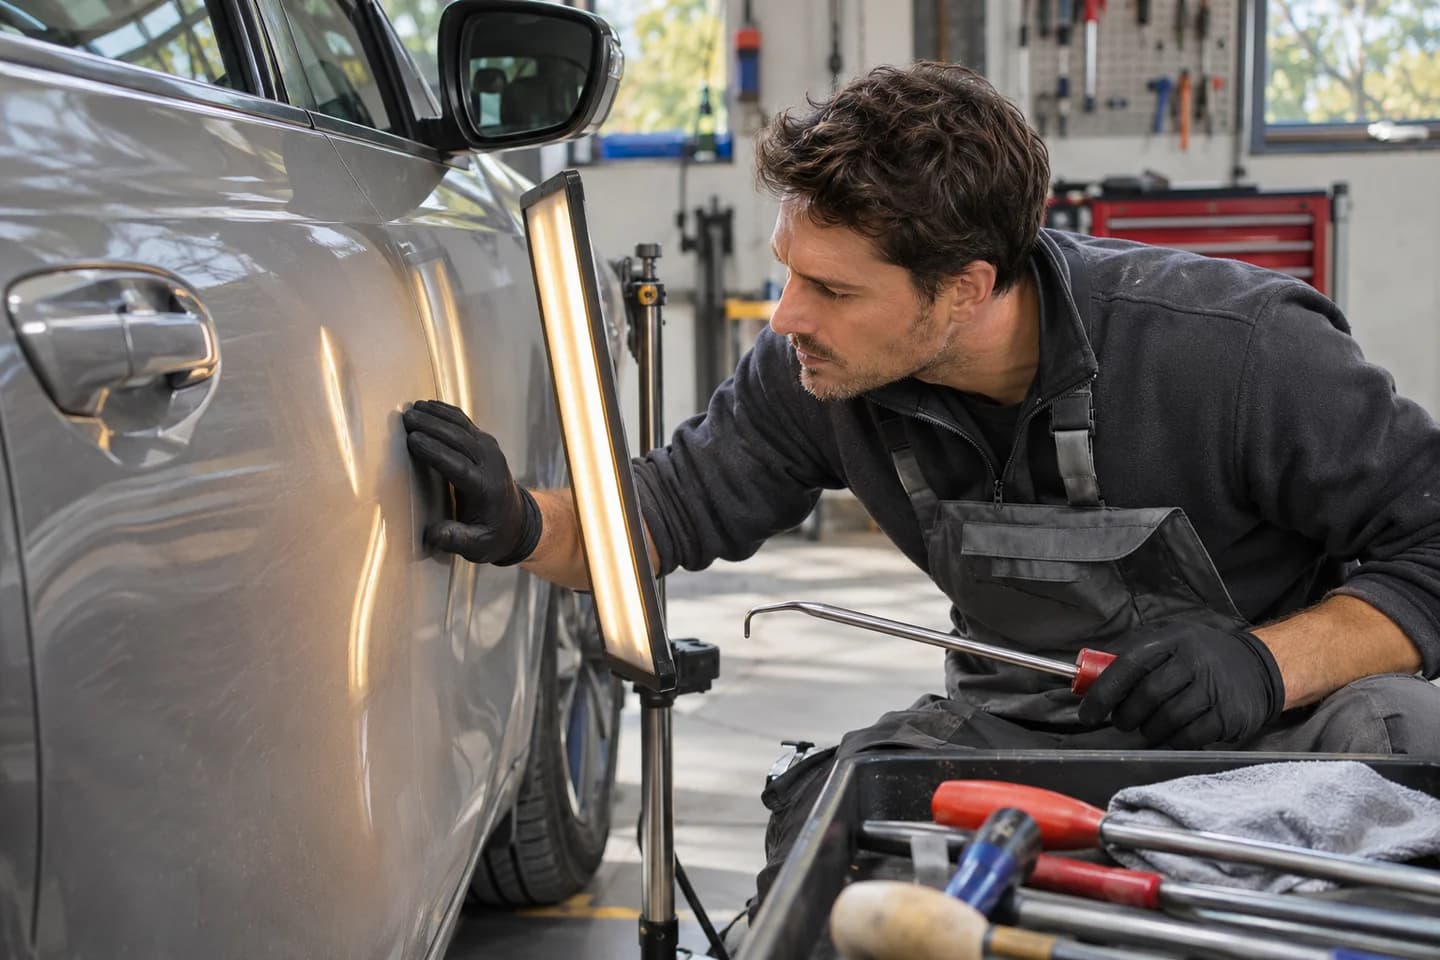
Débosselage sans peinture de petits impacts accessibles en atelier, par un professionnel qualifié ; sans peinture, réparation structurelle, sinistre lourd ni véhicule de prêt.
Le projet
Ce que ce modèle vous aide à préparer
Le cas suit des interventions courtes acceptées après examen du panneau. Une bosse sur une arête ou une peinture fissurée ne se chiffre pas comme un petit impact accessible.
Étudier la demande
Comparer les besoins des marchands de véhicules d’occasion proches et des particuliers. Un lot de voitures ne constitue pas une commande tant que les dégâts ne sont pas acceptés.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 48 020 €
- Résultat sur 12 mois
- 12 021 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 14 917 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 400 € brut par mois
- Mois 4 à 6
- 650 € brut par mois
- Mois 7 à 12
- 1 000 € brut par mois
- Mois 13 à 36
- 1 500 € brut par mois
Année 1 : 9 150 € brut versés au dirigeant, soit 13 268 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Trier les dégâts avant le rendez-vous
Deux photos ne montrent pas toujours le renfort placé derrière le panneau. Une visite courte peut éviter de bloquer une demi-journée pour un impact incompatible ; réserver ce temps dans le planning.
Mesurer les reprises, pas seulement les factures
Une intervention refaite gratuitement utilise outils et temps une seconde fois. Le suivi par défaut et par panneau aide à réviser devis, formation et limites d’acceptation.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
Les 168 € TTC par intervention sont un budget fictif à valider. Dentmaster explique un chiffrage sur photos et une durée dépendant du dommage ; sa page ne confirme pas ce prix.
Volume et montée en charge
Le calendrier compte 343 unités principales la première année, de 18 à 38 par mois. L’unité est « Interventions de débosselage » ; ce ne sont ni des clients uniques ni des commandes acquises. Le calendrier conserve les creux saisonniers et ne réserve pas automatiquement les dates ou les articles.
Coûts liés aux ventes
Colles, embouts et protections suivent les interventions. Lampes, outils et formation initiale sont financés séparément et ne disparaissent pas lorsque les commandes baissent.
Temps et capacité de production
Cent minutes par intervention incluent préparation et contrôle. Le cas exclut les séries de grêle lourdes ; chronométrer les premiers panneaux avant de reprendre ce rendement.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
La peinture est-elle intacte ?
Le revers du panneau est-il accessible ?
Quel temps réel par type de bosse ?
Le périmètre à garder en tête
Débosselage sans peinture de petits impacts accessibles en atelier, par un professionnel qualifié ; sans peinture, réparation structurelle, sinistre lourd ni véhicule de prêt.
Sources et références
Dernière révision du modèle : 3 novembre 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier actualisé le 28 mars 2019, consulté le 31 octobre 2026. Repère général sur la TVA et son taux normal. Les taux réduits et les exonérations dépendent de l’opération. Utiliser ce repère pour les lignes au taux normal. Pour les autres opérations, consulter les références sectorielles de la fiche et vérifier le régime applicable avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- FAQ réparations de carrosserie
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Devis selon photos et dommage ; durée dépendant de la réparation, prix non publié universel. Méthode de devis et de capacité seulement ; ne valide pas les 168 € TTC du cas.
- Carrossier : qualifications professionnelles
Consulté le 3 novembre 2026 ; tarif ou règle à revérifier pour la date réelle de démarrage.. Définition et qualification de l’activité de carrosserie. Vérifier qualification et activité assurée, sans relecture ni titre acquis déclaré.
Version du modèle : 1.0.0-draft.1