
Business plan template
Tile setter
Straight tile laying on prepared substrates in business premises; customers buy tiles directly, excluding shower waterproofing and structural work.
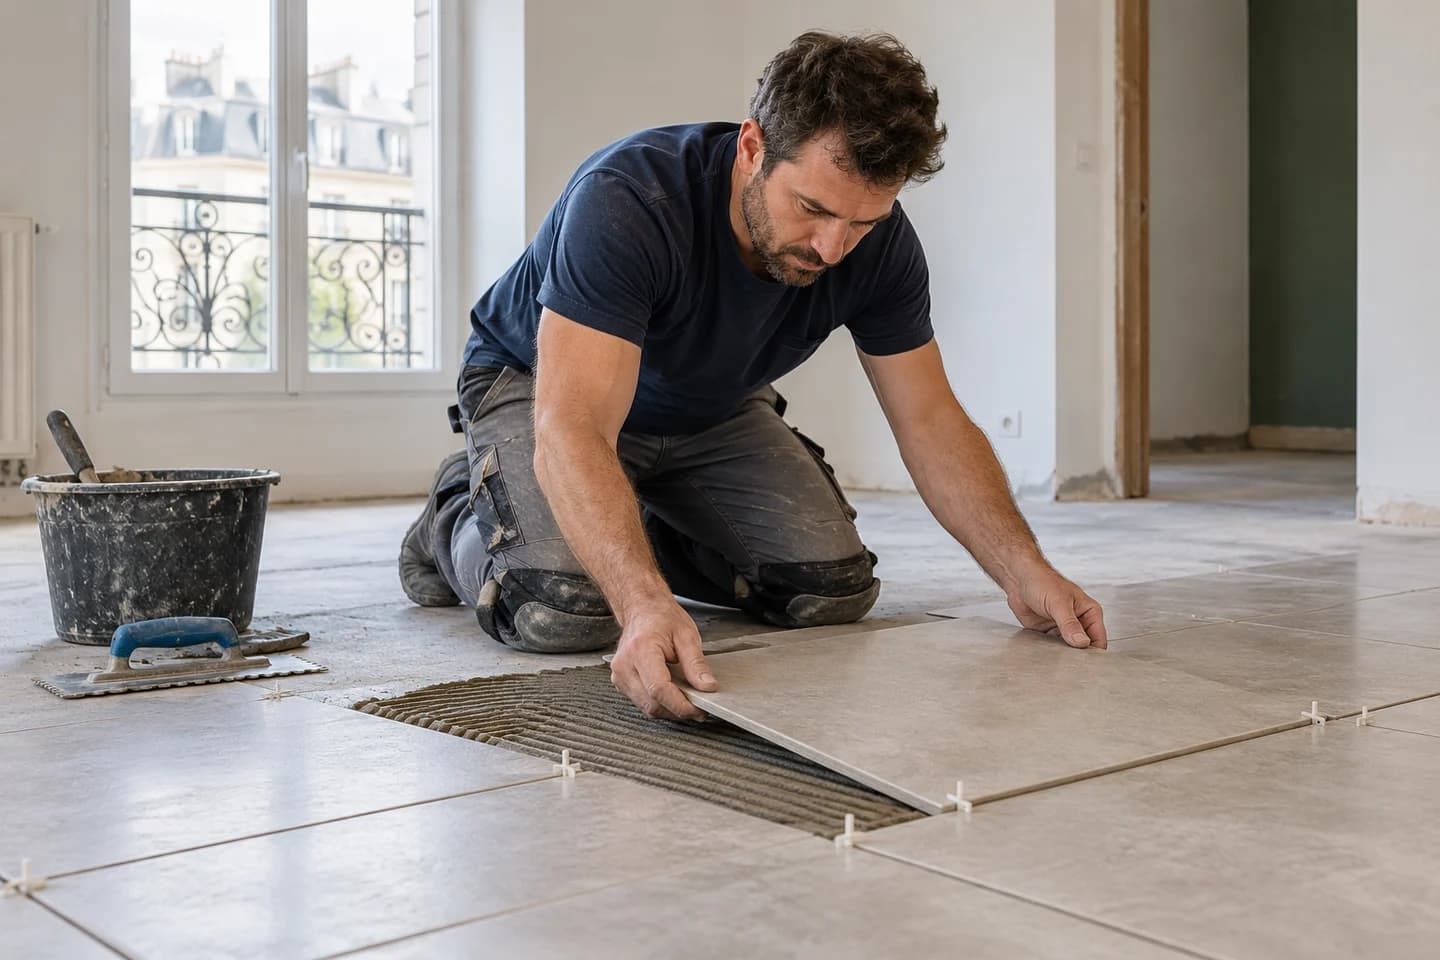
The project
What this template helps you prepare
The model prices laying by square metre, including adhesive and grout. Customer-owned tiles create neither business revenue nor inventory.
Assess demand
Compare small shop and office floors that one person can handle. A large hall quote does not describe productivity in a cluttered room.
The figures
A fictional case to explain the calculations. The amounts below are neither industry averages nor profitability targets.
- Sales over 12 months
- €41,580
- Profit over 12 months
- €3,819
- Lowest cash balance over 36 months, before the deposit reserve
- €12,589
The director’s planned remuneration
The result in this example assumes lower remuneration at startup, followed by increases according to the schedule below.
- Months 1 to 3
- €400 gross per month
- Months 4 to 6
- €650 gross per month
- Months 7 to 12
- €1,000 gross per month
- Months 13 to 36
- €1,600 gross per month
Year 1: €9,150 gross paid to the director, costing the business €13,268 with the assumed employer contributions.
These amounts are before employee contributions and personal income tax. The director’s personal budget and the resources to cover it during startup must be planned separately; no benefits are assumed.
Measure the area actually ready for tiling
A 40 m² room with furniture to move does not offer continuous laying. Count cuts, thresholds and water access; their time reduces weekly output.
Let the customer supply tiles
This reduces cash advances but requires checking quantity, batch and breakage before starting. An incomplete delivery cannot be replaced by fictional sales.
Build the financial forecast
The assumptions behind the figures
Pricing and average sale
Entered price is €42 excluding VAT, or €50.4 including VAT per main unit. The case rate covers simple laying, not a complete renovation. It remains a fictional choice to compare with local quotes of the same scope.
Volume and ramp-up
The calendar counts 990 units in year one, from 35 to 115 monthly. Units are those defined on this page, not unique customers or secured orders. Later months retain the entered profile and calendar lows.
Sales-related costs
Direct cost is budgeted at €6 excluding VAT per main-activity unit. Adhesive, routine primer, grout and consumables are counted per square metre; tiles remain excluded. Case payments assume bank transfers or methods without variable commissions; add contract fees if the channel changes.
Time and production capacity
Time per square metre includes cutting and grout, but not quoting or travel. Drying limits the sequence of rooms.
The parameters that matter
Before using the template figures, check how these points apply to your project.
Is the substrate ready and accepted?
Who funds extra tiles?
How many cuts slow down laying?
Scope to keep in mind
Straight tile laying on prepared substrates in business premises; customers buy tiles directly, excluding shower waterproofing and structural work.
Sources and references
Template last revised: 29 October 2026
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Entrepreneur en bâtiment : conditions d’accès et d’exercice
Consulté le 29 octobre 2026 ; page dynamique ou document daté précisé dans la portée.. Qualification, devis, assurances et périmètre des activités. Cadre de préparation du projet, sans prix moyen ni qualification du porteur confirmée.
- TVA des travaux de rénovation de logements
Consulté le 29 octobre 2026 ; page dynamique ou document daté précisé dans la portée.. Conditions propres aux logements et justificatifs des taux réduits. Distinguer le cas de locaux professionnels au taux normal des logements potentiellement éligibles ; aucun taux réduit automatique.
Template version : 1.0.0-draft.1