
Modèle de business plan
Boutique de cosmétiques en ligne
Revente en France de cosmétiques scellés achetés à des distributeurs français, sans marque propre ni importation.
Le projet
Ce que ce modèle vous aide à préparer
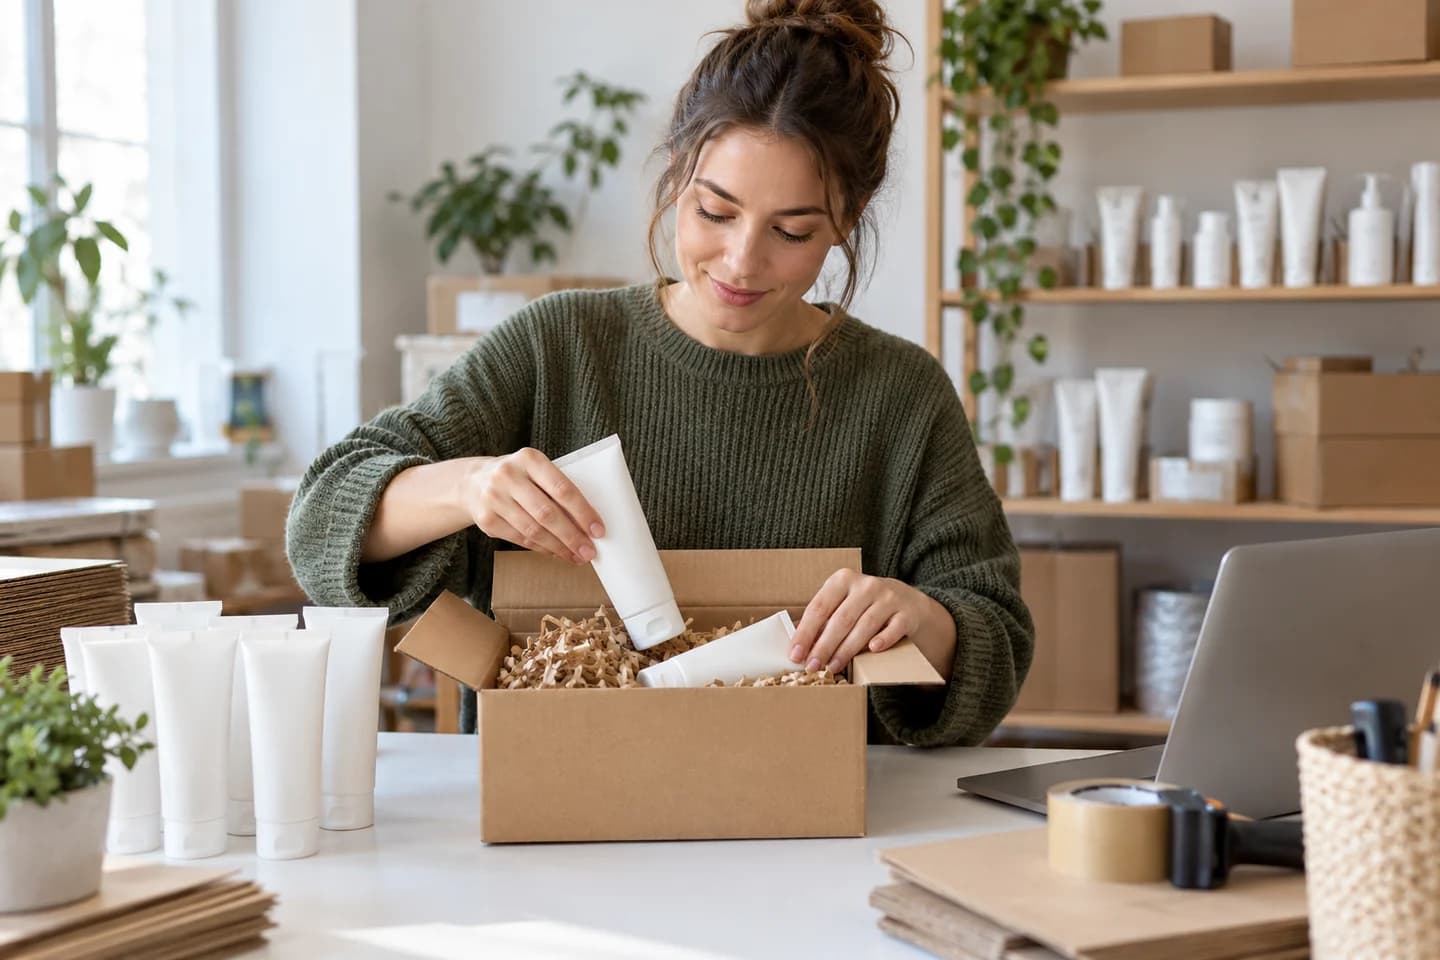
La boutique prépare des commandes de plusieurs produits de soin. Chaque prix, contenance et conseil vient de la fiche du fabricant ; aucune promesse médicale ni fabrication maison n’est incluse.
Étudier la demande
Comparer des références et contenances identiques, puis tester le panier avec transport compris. Les prix Avril cadrent des articles, pas le coût d’acquisition d’un client ni sa fidélité.
Les chiffres
Un cas fictif pour comprendre les calculs. Les montants ci-dessous ne sont ni une moyenne du métier ni un objectif de rentabilité.
- Ventes sur 12 mois
- 75 375 €
- Résultat sur 12 mois
- 697 €
- Point bas de trésorerie sur 36 mois, hors réserve de dépôt
- 16 912 €
La rémunération prévue pour le dirigeant
Le résultat de cet exemple suppose une rémunération réduite au démarrage, puis une hausse selon le calendrier ci-dessous.
- Mois 1 à 3
- 150 € brut par mois
- Mois 4 à 6
- 300 € brut par mois
- Mois 7 à 12
- 450 € brut par mois
- Mois 13 à 36
- 800 € brut par mois
Année 1 : 4 050 € brut versés au dirigeant, soit 5 873 € de coût pour l’entreprise selon les cotisations supposées.
Ces montants sont avant cotisations salariales et impôt personnel. Le budget personnel du dirigeant et les ressources qui le couvrent pendant le démarrage restent à prévoir ; aucune allocation n’est supposée.
Un panier rentable après expédition
Une commande d’une seule crème peut coûter presque autant à expédier qu’une commande de plusieurs produits. Le cas raisonne au panier conservé, avec transport explicite. Tester un panier plus petit permet de voir si le seuil de livraison offerte détruit la marge.
Acheter des produits traçables
Le prix grossiste ne suffit pas pour retenir un fournisseur. Il faut retrouver lots, étiquetage, dates et traitement d’un rappel. Une formule vendue sous une autre marque change les responsabilités ; le modèle reste une revente de références scellées déjà distribuées en France.
Construire le prévisionnel
Les hypothèses derrière les chiffres
Prix et panier moyen
45 € HT par unité est le prix fictif retenu. Le panier choisi vaut 54 € TTC et comprend plusieurs articles. La crème Avril de 50 ml à 8 € est un repère d’article, pas de panier.
Volume et montée en charge
Le calendrier suppose 1 675 unités en année 1, 70 au premier mois et un pic de 280 par mois sur 36 mois. Ce sont des ventes à justifier par le projet. Les volumes sont nets des commandes remboursées. La réserve de retour couvre les coûts supplémentaires, sans compter deux fois les ventes annulées.
Coûts liés aux ventes
22 € HT par unité est un budget sans devis obtenu. Au coût d’achat s’ajoutent 6,50 € par commande d’expédition et emballage et 1,50 € de réserve de retour ; aucun devis logistique obtenu. Le cas applique 1,5 % du TTC plus 0,25 € par commande pour les cartes standard de l’EEE selon Stripe ; autres cartes, change et litiges sont à tester séparément.
Temps et capacité de production
Le calcul retient 15 minutes par unité et 112 heures mensuelles disponibles pour la charge décrite. Les quinze minutes par commande incluent préparation et assistance. Approvisionnement, fiches produit et suivi des lots restent à organiser hors expédition.
Les paramètres qui comptent
Avant de reprendre les chiffres du modèle, confrontez ces points à votre projet.
Quel assortiment compose les 54 € TTC ?
Quels lots peuvent être revendus ?
Qui finance retours et transport ?
Le périmètre à garder en tête
Revente nationale de produits scellés. Fabrication, import direct, reconditionnement, soins et commercialisation sous sa marque demandent d’autres obligations et budgets.
Sources et références
Dernière révision du modèle : 26 octobre 2026
- Tarification standard des paiements
Offre affichée le 15 octobre 2026. Cartes standard EEE uniquement ; cartes premium, britanniques, internationales et services supplémentaires ont d'autres conditions. 1,5 % du montant TTC encaissé plus 0,25 euro. Dans le cas, 72 euros TTC donnent 1,33 euro ; aucune TVA déductible n'est supposée sur cette charge.
- Simulateur de revenus du dirigeant de SASU
Simulateur consulté le 15 octobre 2026 ; paramètres réglementaires selon l'année choisie. SASU à l'IS ; décomposition employeur et salarié. Les paramètres individuels et les exonérations changent le coût. Méthode de remplacement du taux forfaitaire du cas. Aucune simulation nominative n'a été produite ; 45 % n'est pas un taux certifié par cette page.
- Délais de paiement les règles à connaître
Règles consultées le 15 octobre 2026. Règles générales B2B, exceptions sectorielles et factures périodiques à vérifier. Le décalage d'un mois est une convention du cas, pas une observation du recouvrement réel ni un calendrier de 45 jours fin de mois.
- Tout savoir sur la TVA
Dossier officiel actualisé en mars 2019, consulté le 15 octobre 2026 ; taux normal également recoupé avec le résultat de recherche de l’article 278 du CGI. Taux normal ; les dix cas sont limités à des opérations intérieures au taux normal. Règle du profil France existant ; les taxes et taux futurs doivent être revérifiés avant utilisation.
- Impôt sur les sociétés taux déclaration paiement
Règles consultées le 15 octobre 2026. Taux normal ; éligibilité au taux réduit soumise à conditions. Les cas n'activent pas le taux réduit faute de vérification du capital et de la détention. Le calcul utilise le paquet France existant.
- Tout savoir sur la cotisation foncière des entreprises
Règles et barèmes 2026. Exonération l'année civile de création ; montant ultérieur dépendant notamment de la commune et de la base. Charge explicite en décembre des années suivantes. Les 600 ou 1 200 euros des cas sont des budgets fictifs, pas des montants tirés du barème de base minimum.
- Rémunération du mandat du président de SAS
Fiche consultée le 25 octobre 2026. Mandat social du président de SAS, éventuellement exercé à titre gratuit, avec rémunération fixe ou variable décidée selon les règles de la société. Ne décrit pas un contrat de travail salarié. Cadre de la rémunération progressive du mandat. Aucun montant, taux de cotisations ou besoin personnel du dirigeant n’est confirmé par cette source.
- Crèmes pour le visage
Source consultée le 26 octobre 2026 ; prix et conditions à actualiser avant engagement.. Prix publics de références précises, promotions et assortiment variables ; pas un tarif de distribution. Comparer des articles à contenance égale. Le panier fictif et son coût d’achat nécessitent une composition et un tarif revendeur.
- Acteurs du secteur cosmétique
Source consultée le 26 octobre 2026 ; prix et conditions à actualiser avant engagement.. Obligations selon rôle, conditionnement et mise sur le marché. Revente de produits scellés approvisionnés en France ; import, marque propre et reconditionnement exclus.
- Vente à distance et rétractation
Source consultée le 26 octobre 2026 ; prix et conditions à actualiser avant engagement.. Droits selon produit et type de contrat ; pas une renonciation automatique sur tout produit numérique ou cosmétique. Écrire conditions, remboursement, consentement numérique et retours ; les réserves du cas ne limitent aucun droit.
Version du modèle : 1.0.0-draft.1